
כבר שנים שאני חוסך לפנסיה. מדי חודש אני והמעסיק מעבירים כ-21% מהמשכורת שלי לחיסכון לפנסיה. נצברו בקופה כבר כמה מאות אלפי שקלים, אבל מנקרת בי השאלה - האם חסכתי עד היום מספיק? האם אני בקצב הנכון כדי שעד גיל 67 ייצבר לי בחיסכון הפנסיוני די כסף כדי לפרוש בכבוד?
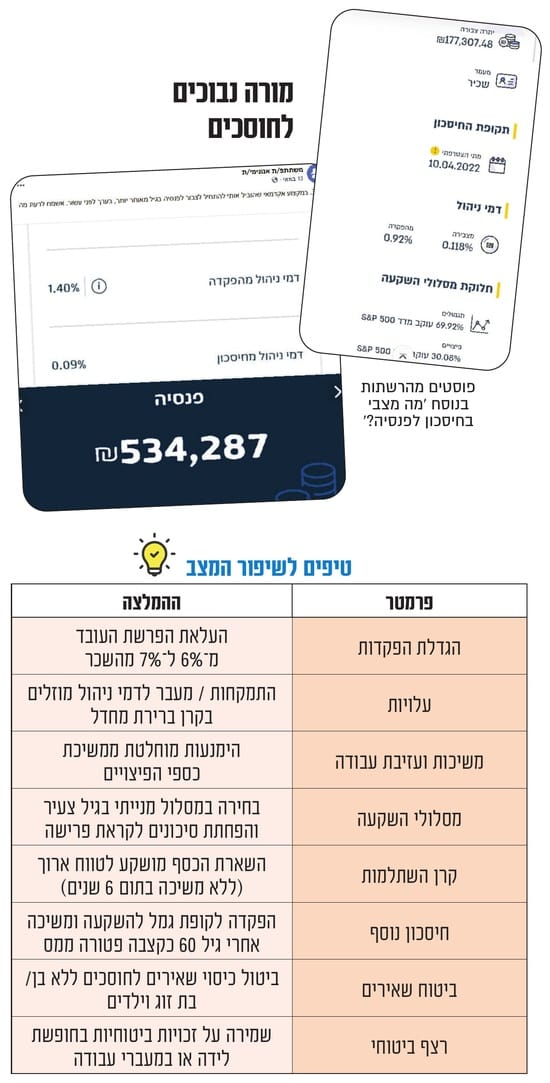
השאלה הזו לא מטרידה רק אותי אלא גם צעירים רבים אחרים בישראל. הללו מעלים לרשתות החברתיות בחודשים האחרונים צילום מסך של סכום הכסף שחסכו לפנסיה, יחד עם הגיל שלהם, ואותה השאלה: "מה מצבי?".
● ספטמבר בקרנות ההשתלמות: מי הגופים שבראש?
● כמה זמן תחכו על הקו? חברות הביטוח שעונות מהר, ואלו שלא
השאלה הגיונית מאוד. בדיוק כפי שמנכ"ל של חברה אינו מסתפק בהצבת יעד עמום לעוד עשרות שנים, אלא מגדיר יעדים קשיחים ומדידים לשנים הקרובות, כך כדאי להתנהל עם החיסכון הפנסיוני שלנו.
אלא שהתשובה לשאלה הפשוטה הזו, כך מתברר, מורכבת מאוד.
באתר של חברות הפנסיה ניתן לראות רק מה הקצבה הצפויה, תוך התבססות על תשואה ריאלית קבועה (4.38% מעל שיעור האינפלציה) ובעיקר - הנחה מוזרה למדי שלפיה לא נחסוך יותר. הסיבה היא מגבלה רגולטורית, נניח את זה בצד. התוצאה היא שהסימולציה לוקה בחסר כלפי מטה.
גופים שונים שפנינו אליהם כדי להבין כמה כסף צריך להיות בחיסכון לפנסיה בכל גיל, סירבו לספק נתונים, וטענו שזה משתנה מאדם לאדם, גובה השכר והרצונות שלו, או רמת החיים שהוא רוצה שתהיה לו בפרישה, גובה דמי הניהול, רציפות תעסוקתית ועוד שלל הנחות.
למרות כל אלה ניסינו לייצר פרופיל חיסכון שיתאים ל"מר ישראלי", זה שאינו מרוויח משכורת עתק בהייטק וגם אינו עובד בשכר מינימום. גלובס מציג את המדריך לחוסך: כך תדעו האם אתם בכיוון הנכון כדי להגיע לפנסיה חודשית של 10,000 שקל - סכום הדומה לשכר החציוני במשק וכזה שאמור לאפשר שמירה על רמת חיים סבירה לאחר הפרישה.
חצי מיליון שקל בגיל 45 זה מספיק?
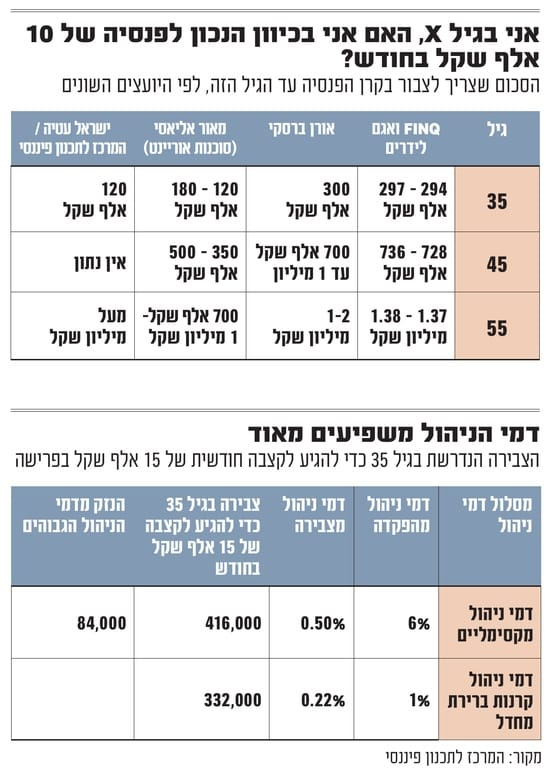
כנסו לאתר חברת הפנסיה שלכם ותראו כמה כסף צברתם, ואז תשוו את עצמכם. לפי סימולצייה של חברת הפינטק FINQ לניהול הפנסיה, אם התחלתם לעבוד בגיל 25 עם שכר של 10 אלף שקל בחודש, הרי שבגיל 35 אמורים להיצבר בקרן הפנסיה שלכם כ-297 אלף שקל, בגיל 45 הסכום כבר יגיע ל-736 אלף שקל, ובגיל 55 אתם צפויים לראות כ-1.38 מיליון שקל (בהנחה שלא חל שינוי בשכרכם).
בחברת FINQ מדגישים, כי "הדרך לפנסיה טובה יותר מתחילה בנתונים, לא בתחושות. רוב האנשים לא יודעים אם החיסכון הפנסיוני שלהם נמצא במקום הנכון ביחס לגיל, לשכר ולמטרות שלהם, ולעיתים הם מגלים את הפער מאוחר מדי. אך כמובן שאין מספר אחד נכון לכולם, וכדאי לתכנן את העתיד הפנסיוני שלכם כבר היום".
בסוכנות "אגם לידרים" של קבוצת הפניקס מציגים יעדים דומים. בגיל 35 אתם אמורים להגיע ל-294 אלף שקל, בגיל 45 הקופה צריכה להכיל כ-728 אלף שקל, ובגיל 55 היעד מזנק ל-1.37 מיליון שקל. במקרה כזה, אתם צפויים לפרוש לפנסיה עם קצבה חודשית של 13.5 אלף שקל בחודש.
נציין כי לצורך הפשטות, הנחנו שהשכר החודשי שלכם לא יעלה לאורך כל שנות העבודה, ואתם נשואים (ולכן מבוטחים עם כיסוי לשארים, בדרך כלל בן/בת זוג והילדים) ולא משכתם כספים מהפנסיה במשיכה מוקדמת.
עוד הנחנו, כי המטרה שלכם היא להישאר לאחר הפרישה עם קצבה חודשית של 10,000 שקל. דמי הניהול דומים לממוצע בתעשייה, או כאלה של קרנות "ברירת המחדל", קרנות שכל אחד יכול להצטרף אליהן ומתחייבות לדמי ניהול קבועים ל-10 שנים.
יש לציין עוד, כי לצד כספי הפנסיה, מקבלים הפורשים לגמלאות קצבת אזרח ותיק בגובה של כ-1,800 שקל בחודש מהביטוח הלאומי.
האם גם עם פחות מזה אהיה בסדר?
חלק מסוכני הביטוח מספקים מספרי צבירה נמוכים יותר, כדי להגיע ליעד קצבה של חמש ספרות בחודש, אולי גם בגלל ההבנה שלעיתים יש פער בעולם התעסוקה וזמנים של "בין עבודות" שבהם אין הפקדות לפנסיה.
על משכורת של 10,000 שקל בחודש, ההפרשה השנתית לפנסיה היא באזור 20-25 אלף שקל. כשמוסיפים לזה עשור פלוס תשואה, חוסך בן 35 צריך להתקרב ל-300 אלף שקל בצבירה, מסביר המתכנן הפיננסי אורן ברסקי.
לדבריו, בגיל 45 החוסך צריך להגיע לטווח חיסכון של 700 אלף עד מיליון שקל (כולל תשואות) ובגיל 55 צריך לעבור את רף המיליון ואפילו להתקרב לשני מיליון שקל.
ישראל עטיה, מנכ"ל "המרכז לתכנון פיננסי", נוקט גישה מקילה אף יותר, וטוען כי "אדם בן 35 שמשתכר 10,000 שקלים בחודש, זקוק כיום לכ-120 אלף שקל בחיסכון הפנסיוני כדי לייצר בגיל 67 קצבה זהה לשכר הנוכחי.
"לעומתו, אדם בן 55 עם אותה משכורת ואותו יעד קצבה, זקוק כבר לצבירה של יותר ממיליון שקל בחיסכון. ההמלצה היא לא להמתין לגיל 50 כדי לגלות אם אנחנו בדרך הנכונה, אלא לבדוק כבר בשנות ה-30 את הקצבה הצפויה ולבחון האם נדרש שינוי".
מאור אליאסי, מנכ"ל סוכנות הביטוח "אוריינט", מספק סימולציה מעט שונה. הוא מניח שכר מעט גבוה יותר של 12,500 שקל בחודש, וכמובן רציפות תעסוקתית. הוא מציע יעד צבירה של 120 עד 180 אלף שקל בגיל 35. אם יש פחות מכך - צריכה להידלק "נורה אדומה".
בגיל 45 הוא מציע שייצברו 350-500 אלף שקל. למי שהכסף שנצבר בקרן הפנסיה שלו נמוך מ-250 אלף שקל, הוא מציע "לשקול הפקדה נוספת בגמל להשקעה או הפרשה לקרן הפנסיה באופן פרטי וללא קשר למעסיק".
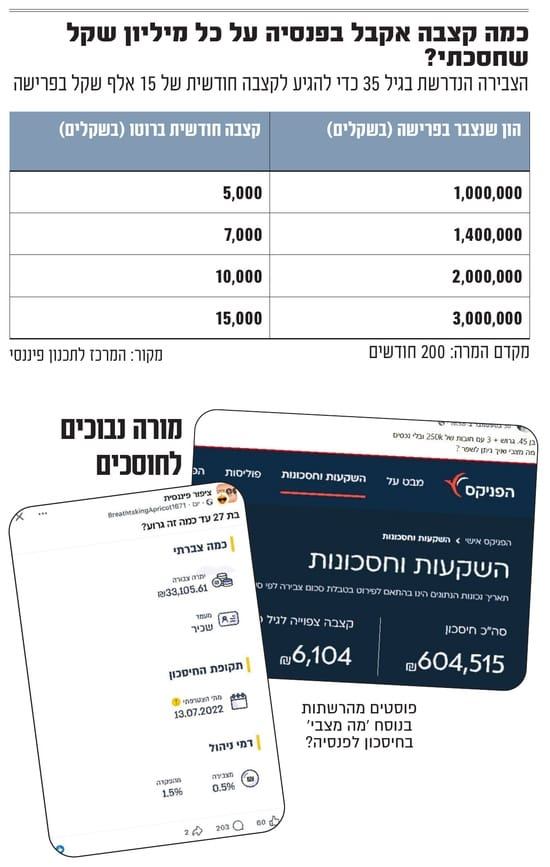
עטיה גם מזכיר כי הנוסחה קובעת שכל 1 מיליון שקל בקרן הפנסיה אמורים יהיו להפוך בסופו של דבר לקצבה חודשית של 5,000 שקל, בגלל "מקדם הקצבה", כלומר חלוקת הסכום בקרן הפנסיה במספר החודשים שאדם צפוי לחיות בפנסיה בממוצע. הוא עולה לאורך השנים עקב העלייה בתוחלת החיים, ולשם הפשטות לקחנו מקדם 200.
למה חשוב להתחיל לחסוך מגיל צעיר?
העמידה ביעדי החיסכון הללו אינה מתרחשת מעצמה ומתבססת על ההפקדות החודשיות, אך לא פחות מכך גם על אפקט הכסף שמצמיח כסף נוסף - הריבית דריבית.
"השאלה אינה האם לאזרח יש מספיק כסף לפרישה, אלא האם יש לו תמונה ברורה של רמת החיים שהוא מבקש לעצמו ביום שיפסיק לעבוד, והאם הוא נמצא במסלול שיאפשר לו להגיע לזה", אומר יוגב בן זיו, סמנכ"ל ומנהל תחום חיסכון ארוך-טווח ופיננסים במגדל ביטוח ופיננסים. "פנסיה אינה אירוע שמתחיל בגיל הפרישה. היא תוצאה של עשרות שנות החלטות. מי שמגלה רק בגיל 60 שהוא רחוק מהיעד יתקשה מאוד לסגור את הפער".
מירי מוסקוביץ, מנהלת מקצועית באגף חיסכון ארוך-טווח ב"מנורה מבטחים", מחזקת את כוחו של הזמן: "לחיסכון בגיל צעיר יש יתרון משמעותי. בזכות הריבית דריבית, תשואות מצטברות מושקעות מחדש, ומניבות תשואות נוספות. סכום שנראה היום לא גדול עשוי להיות חלק משמעותי מהחיסכון העתידי".
אליאסי מאוריינט מוסיף בהקשר לחוק הריבית דריבית ש"כל שקל שנכנס בגיל 25 שווה פי 4-5 מאשר שקל שנכנס בגיל 50", לכן הוא גם מציע, ספק דורש, "אל תיגעו בכספי פיצויים!", כלומר לא לנצל את האפשרות למשוך כספים מקרן הפנסיה כשעוזבים מקום עבודה.
עד כמה דמי הניהול נוגסים בחיסכון?
אפקט הריבית דריבית פועל באותה עוצמה גם לרעת החוסך בדמי הניהול המשולמים למנהל החיסכון, שעלולים לנגוס נתח משמעותי מהתשואה שתצברו לאורך השנים.
גם אם דמי הניהול מרגישים כמו רק כמו שברירי אחוזים חסרי משמעות, בפועל מדובר בהרבה מאוד כסף. לפי עטיה מהמרכז לתכנון פיננסי, אם אותו חוסך רוצה להגיע לקצבה של 15 אלף שקל בחודש, הוא יזדקק בגיל 35 לצבירה פנסיונית של 416 אלף שקל, בתרחיש שבו הוא משלם דמי ניהול מקסימליים (6% מהפקדה, 0.5% מצבירה).
מנגד, אם אותו חוסך יעבור לדמי ניהול מוזלים של קרן ברירת מחדל (1% מהפקדה ו-0.22% מצבירה), הצבירה הנדרשת ממנו בגיל 35 תצנח ל-332 אלף שקל בלבד. עטיה מציין כי זהו "פער של 84 אלף שקל בצבירה כבר היום, עבור אותו אדם, עם אותו שכר ואותה תשואה. זו המחשה לכך שההחלטות הקטנות שאנחנו מקבלים היום יכולות להשפיע באופן משמעותי על העתיד הכלכלי שלנו. חוסכים צריכים לבדוק את דמי הניהול, להתמקח ולהשוות בין קרנות".
פער נוסף הוא ש"נשים משתכרות בממוצע פחות, עובדות במשרות חלקיות וחוות יותר הפסקות תעסוקה (בגלל חופשות לידה, נ' א'), ובישראל גם גיל הפרישה שלהן נמוך משל גברים. המשמעות היא פחות שנות הפקדה, פחות זמן לצבירת תשואה וקצבה שעלולה להיות נמוכה יותר, גם בשל תוחלת חיים ארוכה יותר מהגברים".
מוסקוביץ ממנורה מזכירה, כי "בתקופות ללא הפקדות שוטפות, למשל במהלך חופשת לידה, חשוב להסדיר את שמירת הכיסוי הביטוחי, ולבחון אפשרות להמשך החיסכון באמצעות הפקדות עצמאיות".
אילו כלים יש לנו לסגירת פערים?
אם פתחתם את הדוח או את אתר חברת הפנסיה שלכם, ביצעתם השוואה למספרים כאן וגיליתם שאתם רחוקים ממשבצת יעד החיסכון לגילכם, יש כמה פעולות מיידיות שיכולות לסייע לכם לחשב מסלול מחדש.
מוסקוביץ ממנורה מציעה צעדים אקטיביים: "לבדוק באזור האישי את תקינות הפקדות המעסיק, להתמקח על דמי ניהול, ולשקול להגדיל את הפקדת העובד מ-6% ל-7% מהשכר. נוסף על כך, חוסכים ללא בן או בת זוג וללא ילדים יכולים לבחון ויתור על הכיסוי הביטוחי לשארים, ולעדכן כשמצבם המשפחתי משתנה, כך ניתן להפנות חלק מעלות הכיסוי לחיסכון".
פתרון שחוזר בין המרואיינים השונים הוא פתיחת קופת גמל להשקעה, שיכולה להוות גלגל הצלה של ממש למעמד הביניים. "אם הצבירה שלך נמוכה ב-20%-30% מהיעד, תיווצר לך ירידה ברמת החיים בפנסיה של אלפי שקלים בחודש", אומר אליאסי. הפתרון לדבריו הוא "פתיחת חיסכון פרטי עצמאי בקופת גמל להשקעה של 500 עד 1,000 שקל בחודש, החל מגילאי 30-40, שתסגור בדיוק את הפער הזה עד הפרישה".
המתכן הפיננסי ברסקי מסכים ומציין כי "מי שצעיר ולא רוצה להסתמך רק על ההפקדות לפנסיה, יכול להשתמש בקופת גמל להשקעה (מגבלת הפקדה של כ-83 אלף שקל בשנה לכל ת"ז, נ' א'). ניתן להגדיל כך את קצבת הפנסיה וגם לקבל אחרי גיל 60 פטור מלא ממס על כל הרווחים שנצברו, ולהמיר אותם לקצבה פטורה ממס".
ואילו אוקסנה גוטין, מנהלת מחלקת תכנון פרישה וייעוץ לבכירים ב"ברק פיננסים", מציעה ללכת על מסלול חיסכון אגרסיבי ומסוכן יותר, אך גם כזה עם פוטנציאל תשואה גבוה יותר. "הזמן הוא הנכס החזק ביותר של צעירים, שלא נרתעים מסיכון אלא רותמים אותו במסלולים אגרסיביים עתירי מניות כדי להשיג תשואה עודפת לאורך זמן".
עוד היא מציינת, כי "בתכנון פיננסי חכם, המשוואה חייבת להישען על שני עוגנים: קרן הפנסיה כנכס הבסיס, וקרן ההשתלמות כ'מאיץ הצמיחה' של הפרישה. מאחר שקרן הפנסיה נועדה להבטיח את הקצבה העתידית, הבחירה במסלול מנייתי אגרסיבי בגיל צעיר היא קריטית למקסום הרווח לאורך השנים.
"במקביל, הטעות הגדולה ביותר של חוסכים היא להתייחס לקרן ההשתלמות כאל 'כסף לבזבוזים' שמשתחרר לאחר שש שנים. בפועל, מדובר במכשיר החיסכון האולטימטיבי והמשתלם ביותר בשוק ההון, המעניק פטור מוחלט ממס רווחי הון. בחירה במסלול מנייתי בקרן ההשתלמות והותרת הכסף לעבוד ברצף במשך 20-30 שנה, ממקסמות את הטבת המס והופכות את הקופה להון אישי משמעותי. ריבית דריבית היא פקטור דרמטי, ומי שמבין זאת, מרוויח, ומי שלא, משלם".
בן זיו ממגדל מסכם, כי "פנסיה היא הרבה יותר ממספר שמופיע בדוח השנתי. היא המנגנון שאמור לאפשר לאנשים לשמור על עצמאות כלכלית, על איכות חיים ועל חופש בחירה גם ביום שבו יפסיקו לעבוד. ככל שנתחיל לתכנן מוקדם יותר, לבחון את מצבנו באופן שוטף ולהיעזר באנשי מקצוע, כך נגדיל את הסיכוי להגיע ליעדים שהצבנו לעצמנו".
ואחרי כל זה, בהחלט ייתכן שכדאי שתחסכו בצד כספים נוספים. צריך לזכור שבסימולציות הללו לא באה לידי ביטוי האינפלציה, עליית המחירים במשק. הסכומים הם נומינליים ולא בהתאם לכוח הקנייה העתידי. עטיה מציין כי אם תהיה אינפלציה שנתית של 2.5% (בתוך היעד של בנק ישראל) אז בעוד 40 שנה אותם 10,000 שקל יהיו שווים כ-3,550 שקל בלבד.