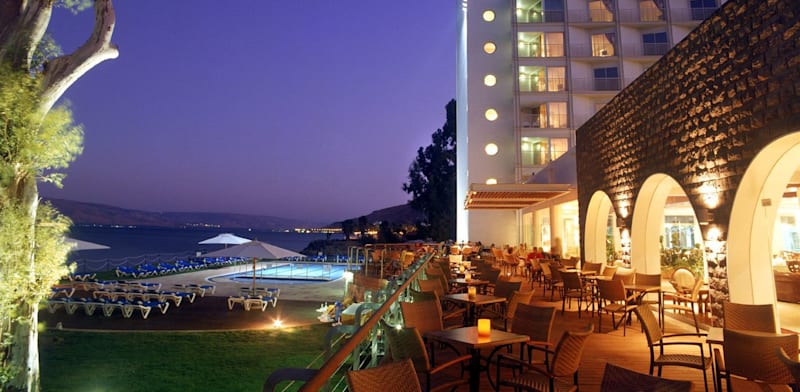
בית הדין לענייני פיצוי נזק עקיף לעסקים קיבל את הערר של חברת ישראל קנדה מלונות כנרת בע"מ, הבעלים והמפעילה של מלון היוקרה "גלי כנרת" בטבריה, וקבע כי רשות המסים פעלה בחוסר סבירות ובחריגה מסמכות כששללה לחברה את הזכאות למענק בגין נזקי מלחמת "חרבות ברזל" בחודשים נובמבר-דצמבר 2023.
בהחלטה נקבע כי רשות המסים סטתה שלא כדין מהנוסחה הקבועה בחוק ומדיווחי החברה למע"מ, עת שערכה חישוב חלופי פרטני, ששלל מהחברה את זכאותה לפיצוי.
● מנהל רשות המסים מתנגד להעלאת מע"מ, ומה הוא חושב על מס רכישה?
● חשד: ירקן העלים הכנסות בסך 4.5 מיליון שקל
עם פרוץ הלחימה באוקטובר 2023, חברת ישראל קנדה סגרה את פעילותה התיירותית הרגילה והתקשרה עם משרד התיירות לשיכון תושבי קו העימות שפונו מבתיהם במלון "גלי כנרת".
במאי 2024 הגישה החברה בקשה לקבלת פיצוי בגין נזק עקיף במסלול "הוצאות מזכות" עבור חודשים נובמבר-דצמבר 2023, בסכום של כ-364 אלף שקל. על-פי דיווחיה הרשמיים של החברה למע"מ, הירידה במחזור ההכנסות עמדה בתקופת הזכאות על 25.5% - מעל הרף המינימלי הקבוע בחוק (25%).
אלא שברשות המסים החליטו לבצע "חישוב מחדש" של הנתונים, ונקבע כי שיעור הירידה במחזור עמד על 23% בלבד - קביעה ששללה מהמלון את עצם הזכאות לפיצוי.
החברה הגישה השגה על החלטה זו, אך רשות המסים דחתה את ההשגה בטענה כי לפי חישוביה שיעור הירידה במחזור ההכנסות של המלון הוא מתחת לרף המינימלי המזכה בפיצוי (25%). קביעה זו התבססה על חישוב חלופי שערכה הרשות, במסגרתו נטרלה הכנסות מסוימות והוסיפה הכנסות מדיווחים מאוחרים. זאת, בשעה שעל-פי דיווחי החברה המקוריים למע"מ, הירידה במחזור עמדה על 25.5%, שיעור המזכה בפיצוי. על כך ערערה החברה לבית הדין.
"הרשות לא פעלה בסבירות"
בית הדין לענייני פיצוי נזק עקיף לעסקים, בראשות ראשת בית הדין עו"ד תמר שטיינר ורו"ח ברוך ברוכי, קיבל את הערר במלואו וחייב את הרשות לשלם לקנדה ישראל את מלוא הפיצוי שנתבע (364 אלף שקל), בתוספת 10,000 שקל הוצאות משפט.
נקבע כי מנגנון הפיצוי במסלול הירוק הושתת על-ידי המחוקק על נוסחה פשוטה, יעילה ומהירה המתבססת על דיווחי העוסק למע"מ ובדיקה פרטנית; וכי חישובים חלופיים מצד רשות המסים, שלא במסגרת פסילת דיווחים או דרישה לתיקונם על-פי דין, חורגים מהוראות החוק ומהתכלית התקציבית והחלוקתית שלו.
בהחלטתה מתחה הוועדה ביקורת חריפה על ניסיונה של רשות המסים להתערב בדיווחים.
"הוועדה סבורה כי המשיבה (רשות המסים, א' ל"ו) לא פעלה בסבירות במקרה דנא, עת סטתה שלא כדין מהנוסחה הקבועה בחוק ומדיווחי העוררת למע"מ, ובחרה לערוך חישוב חלופי שאין לו כל אחיזה בהלכה הפסוקה, בלשון החוק, ואף יש בו לאיין את התכלית העומדת בבסיס החוק ולפגוע בעיקרון השוויון כלפי העוסקים", נקבע.
עוד צוין כי "המשיבה לא הייתה מוסמכת במקרה דנא לסטות מדיווחי העוררת למע"מ, ולערוך חישוב חלופי פרטני לתקופת הזכאות".
"עיוותים ופגיעה בעיקרון השוויון"
עוד נקבע כי סטייה מהנוסחה הקבועה בחוק יוצרת עיוותים ופוגעת בעיקרון השוויון כלפי עוסקים אחרים. "לא בכדי קבע המחוקק כי מנגנון הפיצוי יתבסס על דיווחי העוסק למע"מ, שכן יש בכך לתרום לשוויון, לאחידות בבסיס הנתונים המשמש לבדיקת הזכאות, לבהירות במצבת העוסקים הזכאיים לפיצוי במישור התקציבי וליצירת מנגנון יעיל ומהיר לפיצוי לבעלי העסקים".
בית הדין אף ציין כי ניתוח מחזורי ההכנסות של המלון בשנים 2022-2024 מעיד באופן חד-משמעי על-פגיעה קשה בהכנסות ועל קשר סיבתי ישיר בין ירידת המחזורים לפרוץ המלחמה.
בנוסף, נקבע כי כל עוד דיווחי המע"מ של המלון לא נפסלו כדין, עומדת לזכותם חזקת התקינות.
את חברת ישראל קנדה מלונות כנרת ייצג עו"ד עמית משה כהן. את רשות המסים ייצגה עו"ד ספיר רחמין.