מניית נקסט ויז'ן נחשבת לאחת מיצרניות הערך הפנומנליות ביותר בבורסת תל אביב בעשור האחרון. יצרנית המצלמות המיוצבות לרחפנים, שהונפקה ביוני 2021 לפי שווי של כ-460 מיליון שקל, הניבה למי שהחזיק בה מההנפקה תשואה של מעל 3000%.
תחת הובלתם של היו"ר חן גולן, המנכ"ל מיכאל גרוסמן ומנהל הפיתוח בוריס קיפניס, החברה תפסה מקום מרכזי בשוק הכטב"מים. האופוריה סביב המניה בשוק הובילה לזינוק מטאורי, עד לשווי שיא של כ-36 מיליארד שקל בתחילת מרץ השנה.
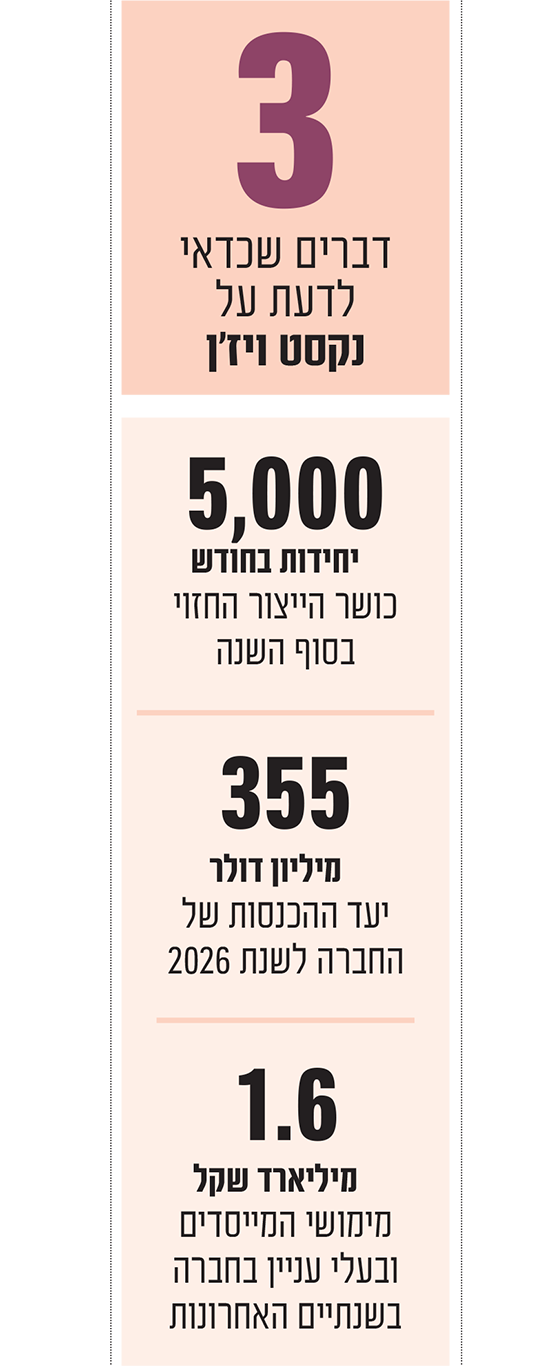
אלא שמאז התהפכה המגמה: התקררות הסנטימנט בסקטור הביטחוני, לצד מימושים של המייסדים ובעלי העניין בהיקף מצטבר של כ-1.6 מיליארד שקל, ומכירת ענק "טכנית" של קרן פידליטי באוקטובר בהיקף של כ-1.3 מיליארד שקל, שלחו את המניה לצניחה חדה של מעל 50% מהשיא, לשווי של כ-17 מיליארד שקל. מתברר שמוסדיים ישראליים ניצלו את הירידות כדי לאסוף מניות במאות מיליוני שקלים.
● ניתוח חברה | המהפך של להב: מחברת נדל"ן קטנה לכזו שעומדת בפני שורה של הנפקות
● 4.4 טריליון דולר עד 2035: תעשיית הביטחון העולמית שוברת שיאים
● יו"ר אלרון המודחת: שותפיי לחצו לגייס אג"ח לפריעת חובות אישיים
בליבת המודל העסקי של נקסט ויז'ן עומדים פיתוח וייצור של פתרונות צילום מיוצבים ליום וללילה עבור כלים קרקעיים ואוויריים. אלה משמשים כ"עיניים" של רחפני מודיעין, סיור וחימושים משוטטים. ללא תלות בזהות יצרן הרחפן, יתרונה התחרותי של החברה נשען על יחס משקל, גודל וביצועים מהטובים בעולם, ניסיון מבצעי ואיתנות פיננסית. זו מאפשרת לה להחזיק מלאים בהיקף של כ-72 מיליון דולר, המעניקים לה כוח מול ספקים ויכולת לספק הזמנות ענק בזמני אספקה קצרים - יתרון שהמתחרות הקטנות מתקשות לשכפל.
ארסנלים וייצור באירופה
מנוע הצמיחה האסטרטגי נשען על שינוי מבני בשוק הביטחוני העולמי - שעבר מרכישות נקודתיות לתהליך רב-שנתי של הצטיידות מאסיבית ובניית מאגרי נשק (ארסנלים), תוך שהוא נתמך בהגדלת תקציבי הביטחון באירופה, בארה"ב ובשוק ההודי.
כדי לעמוד בביקושים, החברה משלשת השנה את כושר הייצור שלה: מכ-1,500 יחידות בחודש בתחילת 2026, לקצב נוכחי של מעל 4,000 יחידות, וליעד של מעל 5,000 יחידות בחודש עד סוף השנה. הקמה מתוכננת של קו ייצור באירופה נועדה לא רק לקיצור זמני אספקה, אלא לספק לחברה 'תעודת זהות אירופית' שתאפשר לה לצלוח חסמים רגולטוריים ביבשת. בנוסף, החברה חודרת לנישות צומחות כמו רחפנים מיירטי-רחפנים ומשלבת מערכות מקוררות יקרות יותר, שיאפשרו העלאת מחיר המכירה הממוצע.
הנתונים הכספיים של נקסט ויז'ן לרבעון השני והמחצית הראשונה ב-2026 ממחישים את העוצמה התפעולית, כשההכנסות זינקו ב-138% ברבעון לכ-88.2 מיליון דולר, על בסיס כ-150 לקוחות פעילים ברחבי העולם. הרווחיות הגולמית אומנם נשחקה קלות ל-65.2% ברבעון השני, עקב מודל תמחור המעניק הנחות כמות, אך מבנה ההוצאות הרזה שמר על רווחיות תפעולית של 58.8% ורווח נקי של 53.6 מיליון דולר.
לחברה מאזן ללא מינוף, עם תזרים מזומנים מפעילות שוטפת של 75 מיליון דולר נכון לתום המחצית, וקופת מזומנים ופיקדונות אדירה של כ-600 מיליון דולר. על רקע זה, העלתה ההנהלה בשנית את יעד ההכנסות השנתי ל-355 מיליון דולר - זינוק של 111% לעומת 2025. צבר ההזמנות עמד באוגוסט על כ-265 מיליון דולר, ובתחילת אוקטובר תוגבר עם הזמנה של כ-24 מיליון דולר.
תמחור נוח לצד איומים
ברמת התמחור, בגופי השקעות מוסדיים מציינים כי תחת הנחות שמרניות של צמיחה שנתית של כ-30% ורווחיות של 50%, המניה נסחרת כיום במכפיל רווח נקי חזוי של סביב 22. גם בזירה הבינלאומית מזהים את הפוטנציאל: בתי ההשקעות נידהאם ו-UBS החלו לסקר את המניה בהמלצות "קנייה" ומחירי יעד של 275 שקל ו-434 שקל בהתאמה. בנוסף, בעדכון המדדים שייערך בת"א ב-5.11, המניה צפויה ליהנות מביקוש נטו פסיבי של כ-65 מיליון שקל.
מנגד, המשקיעים חייבים להביא בחשבון את גורמי הסיכון: החשש המרכזי בשוק נובע מכניסת מתחרים זולים יותר שעלולים לשנות את הדינמיקה התחרותית וללחוץ על המחירים ושיעורי הרווחיות הגולמית. לכך מתווספים קוצר הראות הטבעי של צבר ההזמנות (כ-75% ממנו מיועד ל-12 החודשים הקרובים בלבד) והריכוזיות הגוברת, עם תלות בשלושת הלקוחות הגדולים שאחראים לכ-65.9% מההכנסות ברבעון השני.
השורה התחתונה
נקסט ויז'ן היא סיפור הצלחה תעשייתי וטכנולוגי נדיר, המשלב צמיחה בשיעור תלת-ספרתי, רווחיות תפעולית של קרוב ל-60% וקופת מזומנים אדירה שפותחת דלת לרכישות אסטרטגיות. לאחר הצניחה החדה וניקוי "הידיים החלשות" בעקבות הפצת המניות של פידליטי, תמחור המניה התכווץ לרמות נוחות ואטרקטיביות מאוד להשקעה לטווח הבינוני והארוך.
כקטליזטורים שעשויים להציף ערך בהמשך, ניתן להזכיר את האפשרות לרישום כפול בוול סטריט, או לחילופין הצעת רכש אטרקטיבית מענקית גלובלית. אולם בטווח הקצר, יש לזכור כי המניה עדיין סובלת ממומנטום שלילי, כך שלצד הפוטנציאל הפונדמנטלי הברור, נדרשת כאן מידה לא מבוטלת של סבלנות ואורך רוח.
הדעות והמסקנות המובאות בכתבה הן בבחינת הבעת דעה של הכותב בלבד. אין לראות באמור משום המלצה או עצה, והוא אינו תחליף לייעוץ השקעות אישי המתחשב בצרכיו ובנתוניו של כל אדם