הכותבים הם מנכ"ל ומנהלת בחברת הייעוץ Complex
הישראלים משווים מחירי טיסות, מתמקחים על הביטוח ובודקים איפה הכי משתלם לקנות טלפון נייד חדש. אבל דווקא כשמדובר בפיקדון של עשרות או מאות אלפי שקלים, רבים מאיתנו עדיין נכנסים אוטומטית לאפליקציה של הבנק ומפקידים בריבית שהוא מציע.
חלק מאיתנו גם מתקשרים לבנק, דורשים ומקבלים שיפור מסוים בריבית שהוא נותן, ומרגישים שעשו עסקה טובה. אבל, במקרים רבים גם הריבית המשופרת שמעניק הבנק שלכם אינה בהכרח מה שיכולתם לקבל בבנק אחר, גם בלי לפתוח אצלו חשבון עו"ש.
● אושר ניהול ייצוגית נגד הבנקים: לא שילמו ריבית על יתרות זכות בעו"ש
● אחרי נפילת עסקת כאל: חורש והמבורגר יכתבו צ'ק של 187 מיליון שקל לדיסקונט והבינלאומי
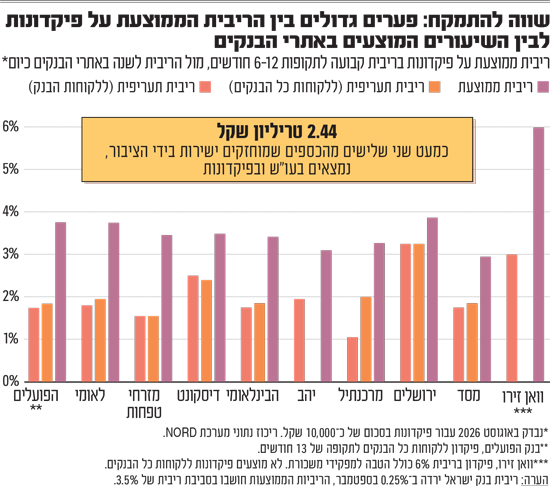
נתוני הענף מדהימים: כ־2.44 טריליון שקל מכספי הציבור, כמעט שני שלישים מהכספים שמוחזקים ישירות בידי הציבור, נמצאים בעו"ש ובפיקדונות. לכן, אפילו פערים קטנים בריבית שווים לציבור המון כסף, שנותר כיום בידי הבנקים.
הרציונל לפער המחירים
יש פערים משמעותיים בריביות על פיקדונות בין הבנקים, שכן פיקדון אינו מוצר מדף עם מחיר אחיד. הוא מהווה מקור מימון לבנק, שהמחיר שלו משתנה בהתאם לצרכי הבנק. כשלקוח מפקיד כסף, הוא משמש את הבנק במסגרת ניהול המאזן, לדוגמה למתן אשראי. אבל לא כל הבנקים זקוקים באותו הרגע לכסף ולא כל סוגי הפיקדונות שווים להם אותו הדבר. לדוגמה, בנק שרוצה לגייס מקורות, כדי לתמוך בצמיחת האשראי שלו, עשוי לשלם יותר.
גם התקופה משנה: כסף שמופקד לחודש, לחצי שנה או לשנה, אינו אותו מקור מבחינת ניהול הנזילות של הבנק ודרישות הרגולציה.
המשמעות היא שאין ריבית אחת לפיקדון בשוק; בנקים שונים מוכנים לשלם ריביות שונות, בתקופות שונות ועל סוגי פיקדונות שונים.
כך למשל, פיקדון לשנה בריבית קבועה, ללא אפשרות יציאה, שונה במהותו מפיקדון עם תחנות יציאה - וככלל הבנק ישלם עליו יותר. גם פיקדון בריבית קבועה ופיקדון בריבית משתנה מתומחרים שונה בהתאם לציפיות הריבית.
המשמעות היא שריבית מעט גבוהה יותר אינה בהכרח עדיפה, אם בתמורה לכך הכסף נעול לתקופה ארוכה יותר, או שהמפקיד נוטל סיכון ריבית משמעותי.
פשוט להפקיד בבנק אחר
הבעיה המרכזית היא שהציבור לא רגיל לבדוק מחוץ לבנק שלו. המשכורת נכנסת לבנק הזה, כרטיסי האשראי מחוברים אליו והוראות הקבע יורדות ממנו. מכאן נוצרה תפיסה טבעית שגם את הפיקדון צריך לסגור בו. זה לא נכון. אפשר להישאר לקוח נאמן של הבנק שלכם מבלי להיות לקוח שבוי שלו בפיקדון.
בנק ישראל יצר כבר לפני יותר משני עשורים מסגרת שמאפשרת להפקיד כסף בבנק שבו אינכם מנהלים חשבון עו"ש, באמצעות מה שמכונה "מערכת סגורה" . בשנים האחרונות הוא אף רואה בה כלי להגברת התחרות על הפיקדונות. כך ב־2025 נקבעה בחוק גם חובה על הבנקים הגדולים לאפשר ללקוחות בנקים אחרים לפתוח אצלם פיקדון, בלי לחייב אותם לפתוח במקביל חשבון עו"ש. היתרון של המערכת פשוט: הכסף יוצא מהחשבון הקיים שלכם, עובר לפיקדון בבנק שבחרתם, ובסוף התקופה חוזר יחד עם הריבית לאותו חשבון שממנו יצא.
הכלי הזה מאפשר להפריד בין שתי החלטות - איפה לנהל את חשבון הבנק, ואיפה לקבל תנאים טובים יותר בפיקדון.
יצאנו לבדוק מה הבנקים מוכנים לשלם כיום על פיקדונות כאלה. בנק ישראל אמנם מפרסם נתוני ריביות ממוצעות ששולמו בפועל בפיקדונות, אבל מאלה לא ניתן להבין מה אפשר לקבל היום. הם מבוססים על פיקדונות שנפתחו בחודש אוגוסט ועל ממוצעים שמטשטשים הבדלים בין סוגי ותקופות פיקדונות. ככל שסביבת הריבית משתנה, למשל ירידת ריבית בנק ישראל מ־3.5% באוגוסט ל־3.25% בספטמבר, ההשוואה הופכת מורכבת יותר.
לכן, בחנו את ההצעות הנוכחיות באתרי הבנקים ביחס לפיקדונות הנפוצים שהם מציעים ללקוחות של בנקים אחרים, באמצעות המערכת הסגורה. לדוגמה, בנק ירושלים מציע פיקדון לשנה בריבית קבועה של 3.25%. הטבת ריבית פשוטה בקוד קופון תעלה אתכם מעל 3.5%. מנגד, בבנקים אחרים שבדקנו ההצעות הפומביות ללקוחות חיצוניים נעו סביב 1.5%-2.4%. אלה פערים גדולים.
כתוצאה, על פיקדון של 100 אלף שקל, הפער בין הריבית הגבוהה לנמוכה עולה על 2,000 שקל בשנה; על 500 אלף שקל זה מגיע ליותר מ־10,000 שקל לפני מס. אלו סכומים שיכולים להועיל למשקי בית רבים.
במקרה של וואן זירו, הבנק הדיגיטלי אמנם מציע את הריבית הגבוהה ביותר - 6%, אבל מתנה זאת בהעברת החשבון שאליו מופקדת המשכורת, לבנק.
לבדוק, להשוות, להתמקח
כמובן שהצעה מבנק אחר יכולה גם לשמש למיקוח אפקטיבי מול הבנק שלכם.
באופן מפתיע, הריביות שמציעים הבנקים באתרים שלהם ללקוחות, אינן שונות דרמטית מהריביות המוצעות ללקוחות הבנקים האחרים במערכת הסגורה. ישנם אף כאלה שמשלמים יותר דווקא במערכת הסגורה.
אולם, בבנק שלכם קיים פוטנציאל לשיפור משמעותי בריבית הפיקדון, לנוכח התמריץ המובנה שלו לשמר לקוח שמעביר משכורת ופעיל באשראי וכרטיסים, ומייצר בשוטף יותר רווח לבנק.
השוואה שביצענו על בסיס נתוני NORD, פלטפורמה המרכזת הצעות פיקדון ומעריכה את הריביות שניתן להשיג לאחר מיקוח, מצביעה במקרים רבים על פערים של יותר מ־1%. הפער אמנם משתנה כמובן לפי הבנק, סכום הפיקדון והתקופה, אבל המסקנה ברורה: כאשר אתם רואים הצעת פיקדון באפליקציה של הבנק שלכם, אין סיבה להתייחס אליה כאל מחיר השוק או כהצעה סופית.
יתרה מכך, גם אם התקשרתם וקיבלתם שיפור, הוא אינו מוכיח שזכיתם במחיר תחרותי. צריך להשתמש בנתונים על הריביות שהבנק שילם בפועל ובהצעות בנקים אחרים כדי לשפר ככל הניתן, ואם ההצעה אינה מספקת הרי שאפשר להפקיד בבנק אחר. כפי שראינו, חלקם משלמים הרבה יותר.
לסיכום, ככל שיותר ישראלים יפרידו בין שאלת ניהול החשבון להחלטה איפה להפקיד את הכסף, ויידעו להתמקח על הריבית באפקטיביות, כך הבנקים יצטרכו להתחרות יותר על הפיקדונות ולהעלות ריביות.
גילוי נאות: הכותבים הם מבעלי מערכת NORD, שנעשה שימוש בנתוניה ובמתודולוגיית ההשוואה שלה עבור המאמר. האמור אינו מהווה ייעוץ או שיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
