בחודש שעבר הפתיעה חברת הפינטק נאייקס את המשקיעים כשהורידה את תחזית תזרים המזומנים החופשי השנתי, בשל השקעות גדולות שהיא מבצעת לתמיכה בצמיחה העתידית. בתגובה, החברה איבדה מאז כ־35% משוויה, והיא נסחרת בנאסד"ק ובת"א בשווי 1.67 מיליארד דולר. בתקופה שחלפה מאז נאייקס גם הספיקה להודיע על הרכישה הגדולה בתולדותיה, של חברת IPS מארה"ב, שעוסקת בטכנולוגיות חניה חכמה ותכניס אותה לשוק הזה שם; מימון הרכישה יבוצע באמצעות חוב שצפוי להגדיל זמנית את המינוף בחברה, ואולי גם זה השפיע לרעה על הסנטימנט בשוק.
● הישראלי שפורש מענקית הצעצועים ועשוי להצטרף לפרמאונט-וורנר
● תמורת 788 מיליון שקל: אקירוב רוצה למחוק את אלרוב מהמסחר
מי שזיהה הזדמנות במצב הוא המייסד־המשותף יאיר נחמד, שהוא גם המנכ"ל ובעל המניות הגדול בחברה. לאחרונה רכש נחמד מניות נאייקס ב־4.6 מיליון דולר, במחיר ממוצע של כ־44 דולר, ובראיון לגלובס הוא מדגיש כי אינו רואה סיבה לתמחור הנוכחי.
ואם מדברים על מחיר המניה, לאחרונה נאייקס הודיעה על תוכנית תמריצים הונית לבכירים, שבה המייסדים - נחמד ודוד בן־אבי, מנהל הטכנולוגיות (שגם רכש מניות לאחרונה) - יקבלו תגמול בשווי כ־10 מיליון דולר אם המניה תגיע ל־240 דולר, כלומר תעלה יותר מפי 5. נחמד בטוח שזה יעד ריאלי: "כבר ב־2021 אמרנו לשוק שעד 2028 נגיע להכנסות של מיליארד דולר, רווח גולמי של 50% ו־EBITDA (רווח לפני ריבית, מסים, פחת והפחתות, שח"ו) מתואם של 30%. אם ניקח מודל של צמיחה מעל 25%, שיפורים שיובילו להתייעלות תפעולית ומכפיל EBITDA של 15־25 - נגיע ל־240". מנגד, אם המניה לא תגיע לרף, השניים לא יקבלו כלום.
יאיר נחמד
אישי: בן 65, נשוי + 3 ילדים וסב ל־4
מקצועי: בעברו היה פרסומאי במשרד קשר בראל, בהמשך שימש מנהל שיווק בקוקה קולה ומנכ"ל מי עדן ישראל; בעל תואר ראשון במדעי המדינה
עוד משהו: חובב רכיבת אופניים
עברה קיץ סוער
נאייקס היא ספקית פתרונות תשלומים ללא מזומן ומזוהה עם ה"קופסאות" הצהובות לתשלום במכונות אוטומטיות, חניונים וכדומה. החברה הוקמה ב־2005, הונפקה בת"א ב־2021 והחלה להיסחר גם בנאסד"ק ב־2022. עד ההנפקה, היא לא גייסה הון ממשקיעים חיצוניים וכל המניות הוחזקו על־ידי המייסדים, שהיום מחזיקים במצטבר ב־58.4%. "אנחנו בעלים שמאמינים בחזון, בדרך ובצמיחה. גם בעוד 20 שנה נמשיך לצמוח", אומר נחמד.
כחברה ציבורית יש לכם משקיעים ואתם צריכים פתאום לתת דין וחשבון.
"אני מרגיש מאוד בנוח. זה מחדד את החושים בנושא ניהול ההון. זה גם לא מעמיס עליי רגולטורית: יש לנו צוותים חזקים בחברה כך שהתהליכים עובדים ולא הכול מגיע אליי. הרגולציה אולי יכולה להכביד, אבל היא עוד שכבת הגנה, ומאפשרת לנו לעשות עסקים עם גופים שקודם לא יכולנו - כי הם רואים שאנחנו עומדים בסטנדרטים. לגבי דין וחשבון, אני נותן למשקיעים כמו לעצמי ולשותפים - זה הכסף שלנו, זה לא שאני מנכ"ל שכיר שיעביר את המעטפה לאחר, ו'שהוא ישבור את הראש'. הראייה שלנו מאוד ארוכת טווח. כמובן שאנחנו לא חפים מטעויות, אבל טובת החברה היא בנשמתנו".
הקיץ האחרון היה סוער למדי בנאייקס, וכלל את נפילת המניה אחרי האכזבה מהתחזית, את רכישת IPS ב־350 מיליון דולר וגם הגשת בקשה לרישיון בנק בקונטיקט, ארה"ב. עם פרסום הדוחות לרבעון השני, נאייקס עדכנה שהתזרים החופשי השנה יהיה 5%־10% מה־EBITDA ולא 40% כמו שצפתה קודם, כלומר כ־6.6 מיליון דולר ולא כ־35 מיליון דולר, בגלל השקעות בצמיחה לטווח הארוך. נחמד מבקש להרגיע: "החברה בריאה וצומחת. אנחנו צומחים ב־25%־28%, והמשמעות היא שאנחנו לוקחים נתחי שוק. הרווח הגולמי לא יורד, ואין שינוי בשיעור הנטישה שנשאר נמוך, כ־2.7% - אם שמים מכונה היא נשארת, גם אם המפעיל מתחלף".
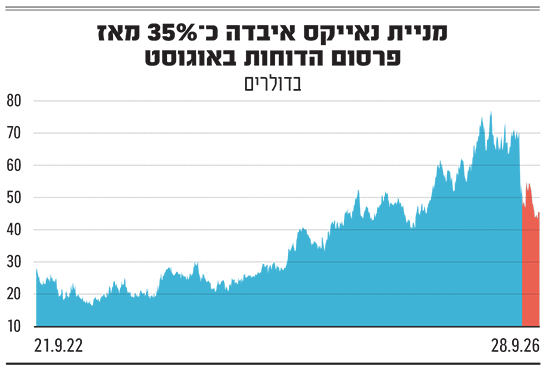
בכל זאת, המניה נפלה.
"כנראה שבשוק ציפו שהמודלים יישארו כפי שהיו. אבל מה התפקיד שלנו כהנהלה? אם אני רואה שוק יעד גדול, שמתאים לפלטפורמה ומתאים מבחינת החזר הון ועלויות רכישת לקוח, אני רוצה להיות שם. לפני כמה שנים לא היינו בתחום החניה בישראל, אבל נכנסנו לשוק וכולם מכירים את 'הצהובים' בחניונים. לא היינו בדלק, והיום כן. נוצרות הזדמנויות, לכן קנינו את IPS, חברה שתוכל להוסיף לנו 12 מיליון דולר ב־EBITDA תוך 3 שנים".
לא רק סליקה
מה לגבי המינוף, לנוכח גיוס חוב של 150 מיליון דולר למימון הרכישה?
"מעל 70% מהמחזור אלו הכנסות חוזרות (Recurring), עם רווח גולמי של מעל 50%. זה מודל שחוזר על עצמו. גם אם יהיו התאמות, נוכל לשרת את החוב, ואמרנו שהמינוף יירד מ־3.8 למתחת ל־3 בשנת 2027".
קניתם לא מעט חברות - מה האסטרטגיה מאחורי זה?
"התפיסה שלנו היא שעולם התשלומים (payments) אינו עסקה, אלא שמדובר בתהליך. זה מתחיל בצרכן שרוכש, מעביר כסף, מקבל סחורה, דרך תהליכי תפעול, ועד שהכסף בבנק. זה התהליך הכלכלי. בנינו את החלק הקשה של לתת פתרון ללקוחות קטנים בתחום, איחדנו חומרה ותוכנה, ומי שחותם איתנו מקבל הכול.
"כשהולכים לסגמנט חדש או לטריטוריה חדשה, אפשר לקנות חברה או לפתח מהתחלה. ההזדמנות שלנו מתבטאת בכך שאנחנו פלטפורמה שיכולה להכיל הרבה - למשל ברזיל היא שוק של 200 מיליון איש, למה שלא נהיה שם? אז אנחנו עושים את ה'פלאג־אין' לרגולציה המקומית ומתחברים לסולקים המקומיים. ככה יש לנו אופק לצמיחה בכל העולם".
ההתרחבות לבנקאות בארה"ב תאפשר לנאייקס לשמש לא רק ספקית סליקה אלא גם גורם שמעמיד אשראי ללקוחות, להם היא תנפיק כרטיסים עסקיים ובכך תעלה את ה־Take rate שלה (השיעור מסך העסקאות שמקבלת נאייקס, שח"ו) מכ־2.5% כיום בעוד 1%־1.5%. "אם לקוח צריך לקנות סחורה ורוצה לשלם בתשלומים, נוכל לתת לו. ממילא הכסף חוזר דרכנו", מסביר נחמד. לדבריו, הרישיון לבנק בקונטיקט יאפשר לחברה "רישיון בנק רזה" ב־50 מדינות בארה"ב.
לדברי נחמד, בנאייקס מבוצעות קרוב ל־3.6 מיליארד עסקאות בשנה (רובן קטנות, סביב כ־2.7 דולר). "זה יותר ממספר העסקאות הכולל של מדינה עם 10 מיליון צרכנים, וזה אומר משהו על התשתיות, החוזק והאחריות", הוא מציין.
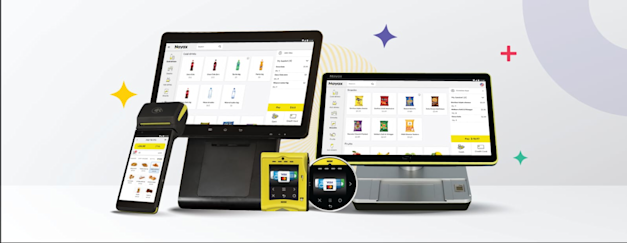
מוצרי נאייקס / צילום: NAYAX
בשוק ההון מבינים את נאייקס?
"יותר ויותר. המשקיע האמריקאי מחפש צמיחה רווחית, ומאמין שאם מצאת הזדמנות, תתנפל עליה. המשקיע הישראלי קצת יותר שמרן, ומבחינתו לשמור על המצב החיובי הקיים. לא תמיד מתאים לכולם בשוק להאמין במה שאנחנו אומרים על הטווח הארוך".
אתה פה כבר מעל 20 שנה. תהיה פה גם לעוד 20 שנה?
"מבחינתי לנצח. אנחנו נהנים מהעבודה, ואני מאוד אוהב את העובדה שאנחנו יוצרים ערך ללקוחות".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
