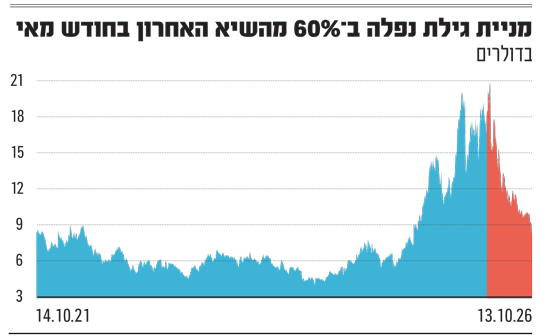
רק לפני פחות מחצי שנה, מניית גילת לוויינים נסחרה בשיא של מעל 5 שנים. אולם מאז הסנטימנט כלפי המניה השתנה משמעותית, והמחיר צנח ב־60%. גילת, בניהולו של עדי צפדיה, מייצרת ציוד המיועד לתקשורת לוויינית, כגון תחנות לוויין זעירות, מודמים, מגברים ואנטנות. החברה נסחרת כיום בשווי של 636 מיליון דולר בנאסד"ק ובתל אביב, אחרי שאיבדה בחודשים האחרונים מעל 700 מיליון דולר משווייה.
● עם 20 עובדים בלבד: חברת השבבים החדשה מהרצליה שמסעירה את השוק
● בזכות הזינוק בביקושים: קמטק מעלה את תחזית ההכנסות - והמניה מזנקת
כל זאת על רקע מה שנראה דווקא כגאות בעסקי החברה. לפי נתונים שפרסם האנליסט ריאן קונץ מבנק ההשקעות Needham בשבוע שעבר, גילת דיווחה מאז חודש אפריל האחרון על הזמנות וחוזים חדשים בהיקף של 155 מיליון דולר, שההכנסות מרובם יוכרו במהלך 18 החודשים הבאים.
למרות זאת, ברוב התקופה שבה דווחו ההזמנות, מניית גילת נסחרה במגמה שלילית, וגם בשבוע שעבר, כשהחברה דיווחה על שלוש הזמנות בהיקף מצטבר של 46 מיליון דולר, המגמה לא השתנתה.
המפסידים המרכזיים "על הנייר" מהירידה במניית גילת הם גופים מוסדיים ישראלים - מגדל, הפניקס, כלל, הראל וילין לפידות - שחלקם רכשו מניות בשתי הנפקות פרטיות שהחברה ביצעה בשנה שעברה, במחירים של 9.35 דולר ו־11.25 דולר למניה שגבוהים מהמחיר הנוכחי (8.2 דולר).
בנידהאם נשארים בהמלצה חיובית על גילת, "קנייה", עם מחיר יעד של 20 דולר - יותר מכפול מהמחיר הנוכחי בנאסד"ק, המהווה פרמיה של 142%.
עדי צפדיה, מנכ''ל גילת
גל מימושים גדול
מה מכביד על המניה? נראה שגילת נקלעה לסערה המושלמת: שילוב של מספר גורמים, רובם לא בשליטתה, שהובילו לצניחה החדה בשווי.
האנליסט ומנהל ההשקעות, ליאור וידר, מייסד ומנהל שירות המידע "מכפיל רווח", אשר מפרסם טורי ניתוח בגלובס, אומר כי "הגורם המרכזי והמיידי ללחץ השלילי הכבד על מניית גילת בתקופה האחרונה הוא טכני בעיקרו, ומבוסס על יציאתה הצפויה של המניה ממדדי ת"א 90 ות"א 125 בעדכון המדדים הקרוב".
לדבריו, תרחיש היציאה מהמדד, שיימנע רק אם יתרחש זינוק חריג במניה עד סיומו של יום חמישי השבוע או שהחברה תנקוט במהלך מפתיע של הנפקת מניות - צפוי לגרור היצע פסיבי אדיר מצד הקרנות המחקות ותעודות הסל, בהיקף שמוערך בכמעט 300 מיליון שקל.
"מדובר בהיקף כספי דרמטי ביחס למחזורי המסחר הממוצעים במניה, ולכן שוק ההון מקדים לפעול, מתמחר את גל המימושים הצפוי ומייצר משקולת שמכביד על הנייר ללא קשר לביצועים השוטפים של החברה", אומר וידר.
סוגיות אחרות נוגעות לפעילות עצמה. גילת הודיעה בחודש יוני האחרון על רכישת חטיבת הלוויינים והחלל של חברת קומטק - חברה שבעבר הייתה אמורה לרכוש את גילת, אך העסקה ביניהן בוטלה.
רכישת החטיבה בתמורה ל־157.5 מיליון דולר טרם הושלמה, אך נראה שהיא בשלבים מתקדמים. האנליסט קונץ מנידהאם כתב בשבוע שעבר שלהערכתו גילת מתקדמת עם הרכישה, והוא צופה שהיא תושלם במהלך הרבעון הרביעי (הנוכחי) ותתרום מיידית לרווחי החברה. החטיבה הנרכשת תשולב ברובה בפעילות הביטחונית של גילת.
וידר מציין בהקשר זה כי "אף שמדובר בפעילות סינרגטית שמרחיבה מהותית את דריסת הרגל של גילת בסקטור הביטחוני הרווחי, בשוק עדיין זוכרים לקומטק את קשיי הנזילות וההידרדרות הפיננסית. וחלק מהמשקיעים חוששים מתהליך שילוב מורכב ומכניסה לחברה לאחר תהליך הבראה".
מתמודדת מול סטארלינק
דבר נוסף שקשור לרכישה נוגע למימון שלה. גילת הודיעה לאחרונה על הנפקת אג"ח להמרה בסך 100 מיליון דולר, בין היתר לצורך התמקדות בהאצת ההשקעות בטכנולוגיות שקשורות לחלל.
יכול להיות שהמהלך השפיע גם הוא על הסנטימנט בשל האפשרות לדילול, אם כי מחיר ההמרה שנקבע הוא 16 דולר - כפול מהמחיר הנוכחי של המניה. באופן כללי נראה שחוסר הוודאות סביב השאלה מתי תושלם הרכישה ובנוגע למידת ההצלחה של האינטגרציה שלה לתוך גילת מכבידים על המניה.
עניין אחר, לדברי וידר, הוא סטארלינק של אילון מאסק - מיזם האינטרנט הלווייני שהינו חלק מחברת SpaceX שלו, שהונפקה לאחרונה. סטארלינק צוברת תאוצה והמתחרות שלה, ביניהן לקוחות של גילת, סובלות בחלקן ממחסור בקיבולת לוויינית, מה שרק מקשה עליהן מולה.
וידר מציין כי סטארלינק מהווה "מתחרה עוצמתית עם כיסים עמוקים שמשבשת את הענף כולו. סטארלינק מתחרה ישירות בלקוחות המסורתיים של גילת, מפעילי לוויין וחברות טלקום, ומפעילה לחץ מחירים כבד".
להערכתו, האתגר של גילת הוא להוכיח שהיא יכולה לבדל את עצמה בנישות חסינות יחסית, בדגש על תקשורת צבאית מאובטחת, קישוריות תעופתית (IFC) ותשתיות קרקע מרובות מסלולים (Multi-Orbit).
מבול של חוזים חדשים
גילת רשמה במחצית הראשונה של השנה הכנסות של 233 מיליון דולר, צמיחה של 17.3% לעומת התקופה המקבילה ב־2025. הרווח הנקי קפץ מ־3.8 מיליון דולר ל־13.4 מיליון דולר וה־EBITDA המתואם (רווח בנטרול ריבית, מס, פחת והפחתות) גדל ב־57.2% ל־30.5 מיליון דולר. החברה צופה הכנסות של 500־520 מיליון דולר השנה, צמיחה של כ־13% לעומת 2025, עם EBITDA מתואם של 61־66 מיליון דולר, עלייה של 19%.
ההזמנות האחרונות שעליהן גילת דיווחה מתחילת החודש הנוכחי מגיעות מתחומי פעילות שונים שלה - הביטחוני, המסחרי והפעילות הנרחבת שלה בפרו. כך למשל, החברה קיבלה הזמנות נוספות מממשלת פרו, שמרחיבה את הקישוריות הדיגיטלית באזורים מרוחקים במדינה, בסך 28 מיליון דולר; וכן הזמנה ממפעיל לווייני בסך מעל 10 מיליון דולר. במקביל, החברה זכתה להזמנות של 8 מיליון דולר ממשרד המלחמה האמריקאי, וזאת מספר שבועות אחרי שהודיעה על חוזה של מעל 32 מיליון דולר עם אותו המשרד לאספקת טרמינלי תקשורת לוויינית.
על החוזה הזה כתב קונץ מנידהאם כי להערכתו, ציוד לווייני שנפגע במהלך המלחמה מול איראן הגביר את הצורך בהצטיידות בטרמינלים הללו. כאמור מחיר היעד של נידהאם לגילת הוא 20 דולר, פרמיה של 142% על המחיר הנוכחי.
תזת ההשקעה של נידהאם מתבססת על כך שהחברה פועלת באסטרטגיה ממוקדת לאספקת פלטפורמות ופרויקטים מקצה לקצה (turn-key), שאמורה להוביל לשיפור ברווחיות ולאפשר לגילת להפוך לחברה שמספקת פתרונות טכנולוגיים רבים לשוק הלוויינים הצומח.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
