כ־85 אלף דירות חדשות ממתינות כיום לרוכשים בישראל, והיזמים ממשיכים לחפש דרכים יצירתיות ואגרסיביות להניע את המכירות המדשדשות. במקביל, בנק ישראל - הרגולטור האחראי לשמור על יציבות המערכת הפיננסית - מעדיף לפי שעה כמעט ולא להתערב בשוק. זאת כשנתיים לאחר שהכריז מלחמה על מבצעי המימון, הטיל עליהם מגבלות, והמפקח על הבנקים אף הזהיר בשעתו שהתופעה "מתעצמת וטומנת בחובה עלייה בסיכון".
● הטבת המס שכדאי לבעלי דירות להכיר
● הצעד שיעלה ביוקר לבעלי הדירות וצ'ופר הניחומים שמגבשים באוצר
בעקבות פרסום הכתבה, בנק ישראל מסר כי "הפיקוח על הבנקים פרסם הוראת שעה שבעקבותיה היקף מבצעי הקבלן שגדלו מאז סוף 2023, קטן. הפיקוח על הבנקים עוקב אחר ההתפתחויות כל העת, בוחן את הצורך בעדכון הנחיותיו ואף בנקיטת צעדים נוספים מתוך מכלול הכלים העומדים לרשותו, וזאת בהסתמך על עבודת מטה מסודרת ומבוססת נתונים".
שתי חברות גדולות לבנייה למגורים יצאו השבוע בפתרונות מימון חדשים: גינדי החזקות תאפשר לרוכשים לדחות תשלום של 900 אלף שקל ממחיר הדירה לעשר שנים מהאכלוס, באמצעות הלוואת בלון. במקביל, אביב מליסרון מציעה להם לשעבד נכס קיים כדי לממן את מלוא התשלום הראשוני על הרכישה, כשהחברה נושאת בעלויות הריבית עד האכלוס.
"היזמים מוצאים דרכים"
המהלכים האלה ממחישים עד כמה היזמים ממשיכים להתאים את הצעות המימון למציאות בשוק, אך גם מעלים שאלות לגבי הסיכונים שהרוכשים לוקחים על עצמם וכן לגבי האפקטיביות של מגבלות בנק ישראל, ויכולתן לתת מענה למודלים החדשים.
רו"ח אביב רופל, ראש החוג לכלכלה וניהול במכללה האקדמית עמק יזרעאל, מזהיר כי הרגולציה התמקדה עד כה בעיקר במאפיינים הטכניים של ההלוואות. בין היתר, מגבלות שהטיל בנק ישראל במרץ 2025 קבעו הקצאת הון בשיעור של 150% לליווי פרויקט שבו נדחים יותר מ־40% ממחיר הדירה, וכן הוגבל היקף הלוואות הבלון בסבסוד קבלן לעד 10% מביצועי המשכנתאות. אלא שלדבריו, "מרדף כזה הוא משחק שהרגולטור מפסיד בו מראש. היזמים מוצאים דרכים לשנות את מבנה העסקאות, כך שיעמדו בכללים החדשים".
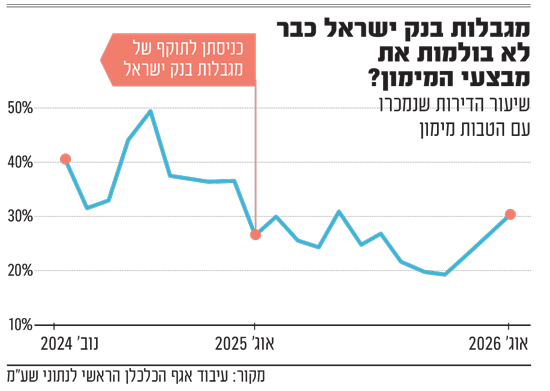
לאחרונה הציגו במשרד האוצר נתונים המצביעים על כך שהטבות המימון חזרו באוגוסט לתפוס נתח של 30% מהמכירות בשוק הדירות החדשות, רמה גבוהה מזו שלפני ההגבלה. באוצר ציינו ששכיחות ההטבות המדווחות ירדה במאי 2026 לשיעור של 20% מסך מכירות הקבלנים בשוק החופשי, אך בשלושת החודשים האחרונים קפצה.
דירה בלי כסף מהבית
בחזרה למבצעים החדשים: בתחילת השבוע יצאה אביב מליסרון במבצע מימון תחת הכותרת "רוכשים דירה חדשה ללא צורך בהון עצמי". במסגרת המתווה, החברה מאפשרת לרוכשים לקבל הלוואת גישור כנגד שעבוד נכס קיים שבבעלותם, כאשר היא תישא בעלויות המימון ובריבית עד למועד האכלוס. כלומר, הרוכשים יכולים לרכוש דירה חדשה בלי להעמיד בתחילת העסקה הון עצמי ממקורות נזילים.
המתווה מיועד לכמה סוגי רוכשים: משפרי דיור יוכלו לשעבד את הדירה שבבעלותם ולרכוש דירה חדשה עוד לפני שמכרו אותה; משקיעים יוכלו להשתמש בנכס קיים כבטוחה להלוואה, במקום לממש השקעות או למשוך חסכונות; ורוכשי דירה ראשונה, שאין בבעלותם נכס, יוכלו להיעזר בדירה של קרוב משפחה מדרגה ראשונה, למשל הוריהם. לאחר האכלוס, הרוכשים יידרשו להחזיר את ההלוואה.
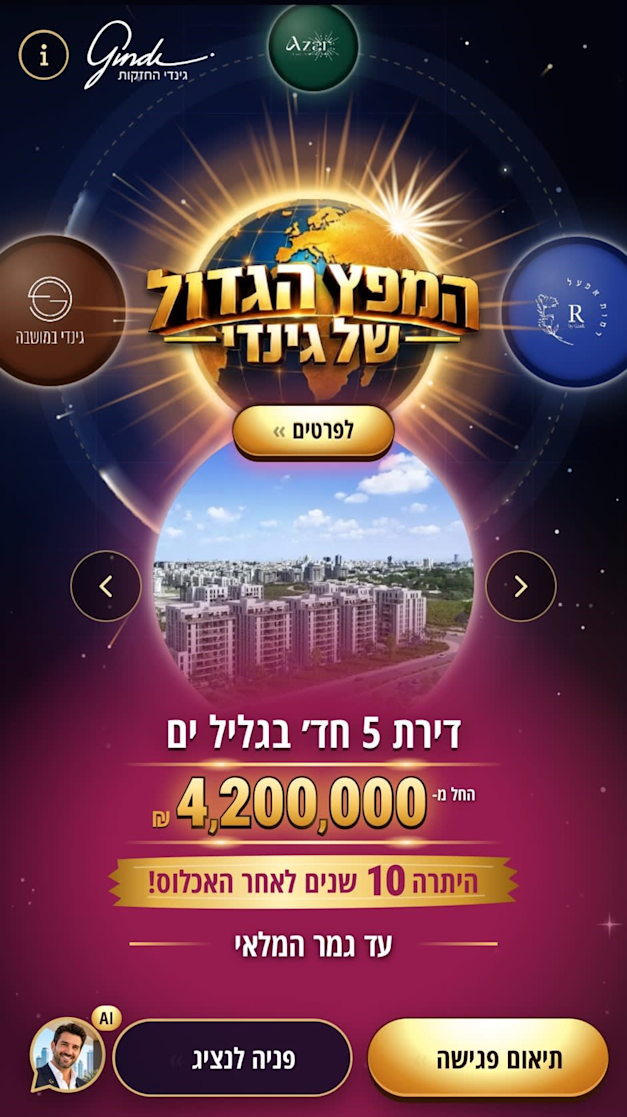
הטבה כלכלית אמיתית? הפרסום של גינדי / צילום: מתוך אתר גינדי
יומיים לאחר המבצע של אביב מליסרון, יצאה גינדי החזקות במבצע אחר, בשם המחייב "המפץ הגדול". החברה מציעה כאמור דחיית תשלום של 900 אלף שקל ממחיר הדירה לעשר שנים לאחר האכלוס, ללא ריבית והצמדה.
המבצע חל על כ־300 דירות בארבעה פרויקטים. לפי המתווה, הרוכשים ישלמו 20% ממחיר הדירה בחתימה, ואת יתרת התמורה בעת קבלת המפתח, למעט 900 אלף שקל שיידחו בעשר שנים. את הסכום הנדחה תממן הלוואת בלון מבנק לאומי או ממזרחי טפחות, כאשר גינדי תישא בתשלום הריבית. הרוכשים יידרשו לעבור הליך חיתום בבנק, שיבחן את יכולתם להחזיר את ההלוואה.
הגדלת מינוף
לשני המבצעים יש מכנה משותף. שניהם נועדו להקל על הרוכשים את הצורך להעמיד הון עצמי נזיל בתחילת העסקה, ושניהם מוצעים בפרויקטים באזורי ביקוש, שבהם מחירי הדירות גבוהים יחסית ובהתאם גם ההון העצמי הנדרש לרכישתן. כך, למשל, כמחצית מהדירות של גינדי המשתתפות במבצע נמצאות בפרויקט בגליל ים בהרצליה, ואילו הפרויקטים של אביב מליסרון כוללים שכונות מבוקשות בתל אביב, ברמת אביב, בגבעתיים ובהרצליה. במובן הזה, נראה שהחברות מנסות להתמודד לא רק עם הקיפאון בשוק, אלא גם עם הקושי של רוכשים פוטנציאליים לגייס את הסכומים הנדרשים לרכישת דירה באזורים האלה.
יועץ המשכנתאות יונתן ברלינר מציין כי המבצע של אביב מליסרון הוא שלב נוסף בהתפתחות של הלוואות הקבלן, שמתרחבות כעת גם לנכסים יקרים יותר. לדבריו, עבור משקיעים ורוכשי דירה ראשונה שנעזרים בשעבוד דירת ההורים, מדובר בהגדלת מינוף ובחשיפה לסיכון נוסף. ברלינר מזהיר כי מי שיידרש למחזר את ההלוואה לאחר האכלוס עלול לגלות שהיא מסווגת (בשל הוראות בנק ישראל) כהלוואה לכל מטרה, ולא כמשכנתא רגילה, שתנאיה והריבית עליה הרבה פחות אטרקטיביים.
רופל מציין כי גינדי מציעה הטבה כלכלית אמיתית: סבסוד הריבית על הלוואה של 900 אלף שקל למשך עשר שנים, בהנחת ריבית של כ־5%, שווה כ־350 אלף שקל בערך נוכחי. עם זאת, הוא מזהיר, היא עלולה ליצור תחושה שהחוב נפתר, בעוד שבפועל בתום עשר שנים הרוכשים יידרשו להחזיר 900 אלף שקל בתשלום אחד. מי שלא יוכל להעמיד את הסכום ממקור אחר יידרש למחזר את ההלוואה, מה שעלול להוסיף להחזר החודשי כ־5,900-7,100 שקל, בפריסה של 20 או 15 שנה בהתאמה, נוסף על המשכנתא הקיימת.
להערכתו, המבצע עשוי להתאים לרוכשים שמתקיימים אצלם ארבעה תנאים במצטבר: יש להם אירוע נזילות ידוע ומתוארך בעוד שמונה עד עשר שנים, כמו שחרור של קרן השתלמות או כספי פנסיה, מכירת נכס אחר או אקזיט צפוי; הם מתכוונים להתגורר בדירה לטווח ארוך ולא למחזר את ההלוואה; הם בודקים את מחיר הדירה המלא באמצעות שמאי עצמאי, ולא מסתמכים על טבלת ההשוואה של המוכר; והם מקבלים מראש אישור בכתב לגבי המשך סבסוד הריבית במקרה שהיזם ייקלע לקשיים. לעומת זאת, המבצע אינו מתאים למי שמתכנן להמתין עד מועד הפירעון ולקוות שיהיה טוב ויהיה לו עוד 900 אלף שקל זמינים.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
