הירידות האחרונות בוול סטריט מציפות מחדש את השאלה כמה אוויר נשאר עוד לשוק המניות. מדד S&P 500 ירד בכ־2% בשבוע שעבר, מדד הנאסד"ק ב־4%, ובמקביל תשואות האג"ח נמצאות כבר תקופה ברמה גבוהה מ־5%. החששות מהשלכות ה־AI, רמות החוב, האינפלציה והריבית ברחבי העולם, והמתיחות הביטחונית - נראה שכל הגורמים מתלכדים לכדי סערה מושלמת שמאיימת על השווקים.
● המניות שיפלו מחר בת"א, והאזהרה של בנקי ההשקעות למשקיעים בוול סטריט
● מחיקת ערך של 98% בשנתיים וחצי: גלגל ההצלה האחרון של גאוזי
כעת, שאלה שכמעט נעלמה מהשיח בעשור האחרון חוזרת למרכז הדיון: האם הסיכוי לרווח גבוה יותר במניות מצדיק את הסיכון העודף שלהן. או במילים אחרות, האם מניות הן עדיין ברירת המחדל הטובה ביותר לכספי החיסכון?
בפנסיה ובהשתלמות: יותר מניות, פחות אג"ח
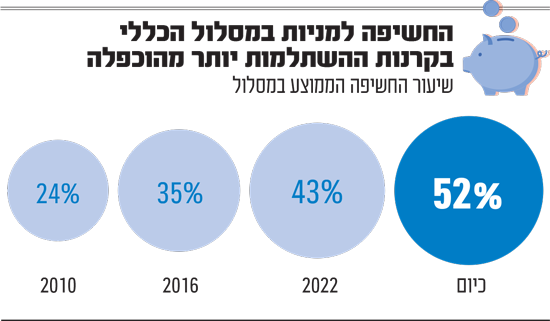
עבור הציבור הישראלי, השאלה הזו חשובה במיוחד, משום שהיא פוגשת את החוסך הישראלי עם חשיפה גבוהה מאי פעם לשוק המניות. נתוני אתר גמל־נט של רשות שוק ההון ממחישים היטב את המהפכה שעברו כספי החיסכון בישראל. אם בשנת 2010 שיעור החשיפה למניות במסלול הכללי בקרנות ההשתלמות עמד על כ־24%, ב־2015 הוא כבר טיפס לכ־35%. בשנת 2022, בעיצומן של הירידות בשווקים, הוא הגיע לכ־43%, וכיום הוא כבר חוצה את רף ה־52%. עלייה בשיעורים דומים נראתה גם בשאר מוצרי החיסכון. כשבמסלול לבני 50 ומטה בפנסיה למשל, השיעור הזה קפץ מ־42% ב־2016 ל־58% כיום.
במילים אחרות, בתוך כ־15 שנה רכיב המניות בתיק החיסכון של הישראלים יותר מהוכפל. העלייה הזו הגיעה במקביל לירידה ברכיב האג"ח, זה שנחשב כבעל סיכון נמוך יותר, אך גם עם פוטנציאל תשואה נמוך יותר. מדובר במגמה דומה למה שקורה בארה"ב, שם "התיק הקלאסי" הוא בכלל 60% מניות ורק 40% אג"ח.
אין מחלוקת שהמהלך להגדלת הרכיב המנייתי השתלם עד היום ובגדול. מאז 2008 שוק המניות בוול סטריט לא חווה משבר משמעותי לאורך זמן. אז, זוכרים זקני השוק, המניות איבדו 50% מערכן. בקורונה הירידות הגיעו "רק" ל־30% וגם בשנת 2022 הירידות היו קטנות יותר. לאורך שנים נהנו החוסכים מתשואות גבוהות משמעותית מאלו שהיו משיגים לו כספם היה מושקע בעיקר באגרות חוב. על פי הערכות, פער התשואה העודף, כלומר הרווח לחוסך הישראלי, מגיע למאות אחוזים, לאורך תקופה של שני עשורים.
המוסדיים לא מורידים רגל מהגז
אלא שלכל תשואה יש מחיר. "אותו מסלול כללי שהיה בעבר עם 15%־20% מניות מחזיק כיום סדר גודל של 50% מניות", אומר גורם בכיר בשוק ההון. לדבריו, "מדובר בשינוי דרמטי שרבים מהחוסכים כלל אינם מודעים לו. הבעיה היא שנוצרה אשליית ביטחון. היא שינתה מהיסוד את פרופיל הסיכון של כספי הפנסיה. במשך שנים התרכז השיח הציבורי בשאלת התשואות. פחות דובר על רמת הסיכון שנלקחת בדרך".
ובכל זאת, למרות התמריץ הברור להעביר כספים לאג"ח כשהתשואות על החוב הממשלתי של הכלכלות הגדולות במערב גבוהות מאי פעם - המוסדיים כעת אינם מורידים רגל מהגז ולא מפחיתים חשיפה למניות. אותו גורם בכיר מעריך שהם גם לא יפחיתו חשיפה, "הם מתחרים אחד מול השני על תשואות. הם חייבים להמשיך כך", הוא טוען.

אייל שינה, סמנכ״ל ההשקעות בפסטרנק שהם / צילום: יח״צ פסטרנק שהם
אייל שינה, סמנכ"ל השקעות בבית ההשקעות פסטרנק שהם, מציע לא להתרגש מהירידות האחרונות ומעריך כי הגידול בחשיפה המנייתית של המוסדיים הוא מהלך נכון. "במכשירי הגמל והפנסיה, טווח ההשקעה של המשקיעים הוא ארוך מאוד, לא שנה־שנתיים. גם כשלוקחים בחשבון שנים שבהן הריבית עולה, שוק המניות מצליח לעשות תשואות חיוביות לאורך זמן, גם כשהתנודתיות עולה. לכן, לחוסך ומשקיע שמסתכל 10־20 שנה קדימה זה קצת פחות דרמטי שנה כזו או אחרת, זה מאוד זניח".
ומה אם תגיע נפילה כמו זו שהייתה ב־2008? "זה נכון, אבל קשה לתזמן את תאריך היציאה מהמניות ועוד יותר קשה לתזמן את החזרה לשוק. במגפת הקורונה בודדים המשקיעים שהצליחו גם לצאת בזמן וגם להיכנס חזרה במהירות, זה הוכיח שעבור משקיעים לטווח ארוך הדבר הנכון היה להישאר".
"בעיה מתמטית" או תופעה מבשרת רעות?
גם אמיר כהנוביץ, כלכלן ראשי ומשנה למנכ"ל קבוצת פרופיט, סבור כי עצם העלייה בתשואות האג"ח אינה בהכרח סימן אזהרה לשוק המניות. "מתמטית זו בעיה. התשואה הגלומה באג"ח עלתה וזו של המניות ירדה ולכן לכאורה הציבור אמור לחזור לאג"ח", אלא שהוא מסביר כי יש מספר סיבות שונות לעלייה בתשואות של אג"ח: "עליית תשואות בגלל עלייה בציפיות האינפלציה או עלייה בפרמיית הסיכון, או עלייה בתשואות הריאליות שנובעת מביקוש להשקעות במשק".
לפי הניתוח שלו, "אם התשואות עולות בגלל אינפלציה, זה מסוכן מאוד למניות. אם הן עולות בגלל עלייה בפרמיות סיכון, כנ"ל כי יש חשש שלא יחזירו את הכסף. אבל אם התשואות עולות בגלל ביקוש גבוה להון ולהשקעות מצד חברות, זה דווקא יכול להיות סימן חיובי. זה אומר שיש הרבה היצע אבל אין מספיק אנשים שרוצים חוב ולכן התשואות עולות.
"המצב עכשיו הוא שחברות מוצאות הזדמנויות השקעה, מתרחבות, הן רוצות כסף להתרחבות, רואות הזדמנויות, רוצות להקים חוות שרתים, הן רואות צמיחה. זה אינדיקטור טוב בעייני כי זה גל הנפקות אג"ח של חברות, לא של המדינה, הן מוכנות לגייס כסף בסכומים האלה כי הן חושבות שזה משתלם להן עסקית. שוק המניות אמור לעלות על דבר כזה. כל הדיבורים על החוב של ארה"ב זה רעש, סתם סיפורי רקע. המשקיעים אומרים שאין בעיה לשרת את החוב הזה (יחס חוב תוצר של 126%, וחוב שחצה את ה־40 טריליון דולר, נ"א)".
הדרמה באג"ח זו בשורה טובה למניות?
מכאן גם נובעת המסקנה שלו לגבי החשיפה למניות. לדבריו, העובדה שתשואות האג"ח עלו אינה בהכרח סיבה אוטומטית להקטין את רכיב המניות בתיק. "מאוד פשטני להגיד שעליית תשואות תהרוג את שוק המניות. השוק מתמחר את הריביות בכל יום מחדש. אין איזו נקודת ריבית מסוימת של 5% שממנה כל שוק המניות קורס. הרי כולם רואים את עליית התשואות ובכל זאת שוק המניות לא נופל".
הגורם הבכיר לא מתרצה ומציין כי "החוסך הישראלי צריך להכיר טוב יותר את רמת הסיכון שבה מושקע כספו. במשך שנים המעבר למניות עבד היטב. ייתכן שהוא ימשיך לעבוד גם בעתיד. אבל העובדה שהמסלול הכללי של היום שונה לחלוטין מזה שהכירו החוסכים לפני שני עשורים מחייבת לפחות מודעות".
"תתחילו לחפש חברות משעממות"
מה כן אפשר לעשות? שינה מפסטרנק שהם מציע למשקיעים לטווח קצר להיחשף לסקטורים שלא נהנו מהעליות של ה־AI. "לצורך העניין, מדד ת"א 90 שלא עשה תשואות בכלל השנה, ובחו"ל חברות קמעונאיות. צריך ללכת למקומות שהם פחות 'מושכים' מה־AI שנסחר במחירים מאוד אגרסיביים. חפשו חברות 'משעממות', כמו חברות ערך וקרנות ריט. התמחורים זולים משמעותית, ואם הריבית הגבוהה תגרום למשבר בשוק המניות, הן יתנהגו טוב יותר ויירדו פחות".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
