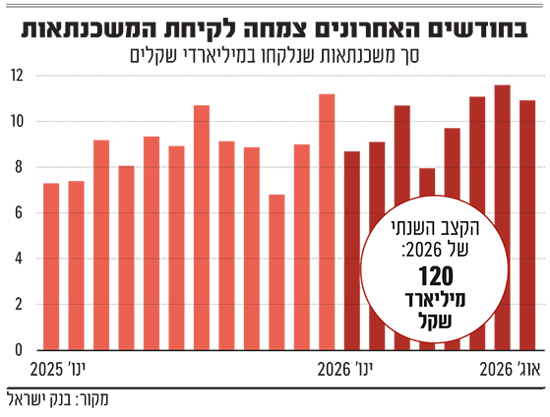
במשך 8 החודשים האחרונים, מינואר ועד אוגוסט, ניטלו פה משכנתאות מהבנקים בהיקף כולל של 80 מיליארד שקל. קצב שנתי של 120 מיליארד, שמאותת שאולי אפילו נעקוף את שיאי המשכנתאות שניתנו פה בשנים 2021־2022 (116 מיליארד שקל ו־118 מיליארד שקל, בהתאמה), כשעדיין הייתה פה ברוב הזמן ריבית אפסית.
● ירידה בפיגורי המשכנתאות: 345 מיליון ש' נמחקו בשלושה חודשים
● הקלות הבנייה חוזרות לתל אביב. בענף כבר מזהירים מהמחיר
אבל מעבר לסיפור המוכר של מבצעי המימון האגרסיביים, ששכנעו ישראלים לפני שנתיים־שלוש לקנות דירות על הנייר כמעט בלי כסף ורק עכשיו הם נאלצים לסגור את ההלוואה הגדולה עבור הרכישה ההיא, מאחורי בליץ המשכנתאות הלא נגמר מסתתר גם מרוץ נגד השעון. זה כרגע מתחת לרדאר, אבל אלפי לווים מבינים שהם מוכרחים להשלים את קבלת המשכנתא לפני ששורה של שינויים רגולטוריים של בנק ישראל תצמצם, ואולי אפילו תגנוז, את יכולתם ליטול הלוואה.
שני האיומים על המשכנתא
נסביר: בשבוע הקרוב, ב־1 באוקטובר 2026, תיכנס לתוקף ההוראה החדשה של בנק ישראל, שתחתוך את היכולת של לווים ליטול משכנתא. או לכל הפחות את הסכום שהם יוכלו ללוות.
מדובר בשינוי הכללים של בנק ישראל בנוגע ל"יחס החזר להכנסה" (PTI בשפה המקצועית של הבנקאים), שפירושו היחס שבין ההחזר החודשי לבין ההכנסה הפנויה נטו של משק הבית. מטרת התקרה היא להגן על רוכשי הדירות מפני עצמם, ומפני האפשרות שהם ייטלו סיכונים גדולים מדי, במסגרת החלום המוכר להגיע לדירה משלהם.
לפי העדכון החדש, משבוע הבא הבנקים מחויבים לבדיקה רוחבית. בנק לא יאשר הלוואה שבה יחס ההחזר של כלל ההלוואות לדיור - ולא רק המשכנתא הספציפית כמו שהיה עד כה - יעלה על 50% מההכנסה. הגדרת "החזר חודשי" תכלול את מלוא ההלוואות לדיור, בין אם באותו בנק ובין אם בבנק או בגוף פיננסי אחר. ובפועל, התקרה תעמוד על 35%־40%, בשל דרישה של הפיקוח על הבנקים להקצאת הון גבוהה יותר על הלוואות שגבוהות מכך.
בנוסף, "על הקווים" מתחממת הוראה חדשה, שמאיימת לא פחות על אלפי לווים שבדרך. בפברואר היא פורסמה די בהיחבא על ידי המפקח על הבנקים רק כטיוטה, שהתחבאה בקובץ שאלות ותשובות והייתה פתוחה להערות הציבור, אבל בבנק המרכזי ממשיכים לקדם אותה והיא עשויה להיות מאושרת ממש בקרוב. יועצי המשכנתאות, למשל, כבר מזהירים רוכשי דירות רבים שהם מוכרחים למהר וליטול הלוואה לפני שהיא הופכת להוראה מחייבת.
מדובר, וננסה לעשות את זה פשוט יחסית, בשינוי הכללים בנוגע ל"היפוך לווים". מה שנקרא בלשון מקצועית, משפטית ובנקאית, "ממשכן לחיובו של אחר". מדובר בנוהג מאוד שכיח מזה שנים, שמשמעותו שהבנק מכיר בהלוואה שלוקחים ההורים עבור הילדים.
כלומר, הלוואה שבה הילדים הם רוכשי הנכס, אבל ההורים מוגדרים כלווים עיקריים - בדרך כלל בזכות יכולת ההשתכרות שלהם. ובגלל שמדובר בפועל בהלוואת משכנתא, שכנגדה נכס משועבד לטובת הבנק, הריביות עליה הן הכי זולות בשוק. החלופה הקלאסית, נטילת הלוואה "לכל מטרה" גם בשעבוד של דירת מגורים, יקרה ב־1% או 1.5% לפחות.
הבשורה היא שבקרוב, היכולת לעשות היפוך לווים צפויה להתכווץ משמעותית. לפי הטיוטה ההיא שהפיץ בנק ישראל, שכרגע פשוט נבחנת הרבה יותר לעומק לאחר שבבנק המרכזי קיבלו יותר מדי ריקושטים מהשוק, ניתן יהיה להתייחס רק למחצית מההכנסה של הלווה המרכזי (אותם הורים) - מה שאומר שהרבה מאוד לווים יישארו מחוץ למשחק.
מה יעשו הרוכשים הצעירים?
הנפגעים הראשונים הם למשל קוני דירות בהגרלה (מחיר למשתכן, דירה בהנחה וכדומה), שרבים מהם זוגות צעירים שעדיין לא יכולים להציג משכורת משמעותית. היכולת לחשב רק חצי מהכנסת ההורים, במקום 100% עד כה, משמעותה בלא מעט מקרים הבדל בין אישור לאי אישור הלוואה.
יועץ המשכנתאות יונתן ברלינר מסביר שבניגוד למקרים אחרים, שבהם ההורים יכולים להיכנס רשמית לעסקה ולרכוש אחוזים בודדים מהנכס כדי להירשם כלווים, במחיר למשתכן ההורים לא יכולים להצטרף כרוכשים, והפתרון היחיד היה היפוך לווים. ברלינר גם מציין כי בין הנפגעים הגדולים מההחלטה גם בנים ממשיכים בנחלות ומשפחות שבונות בית במגזר הערבי, על נחלת הבית הקיים. החלופה - ערבים או הלוואות משלימות, יקרה ומסובכת בהרבה.
ובשורה התחתונה, בשביל רוכשים רבים זו אולי הזדמנות אחרונה לאשר משכנתא בבנק בתנאים נוחים יחסית. לפני שהם ייאלצו למשל לפנות לחברות האשראי החוץ־בנקאיות, שכבר יודעות "לצוד" את מי שנתקל בדלת סגורה וחילקו משכנתאות בהיקף של יותר מ־10 מיליארד שקל בשנה שעברה. הם ישמחו לקלוט עוד ועוד לווים, רגילים ו"הפוכים" - בריבית גבוהה בהרבה.
כוכבי השבוע
מצוין: עסקת סקיי ליין: עושים כבוד לקבלני הביצוע
יזמי הנדל"ן זוכים בדרך כלל בכל התהילה. הרוכשים מכירים את השמות שלהם, לא פעם אותיות שמם יתנוססו על גבי הבניין, והם גם ידווחו על שולי רווח של עשרות אחוזים מכל פרויקט (רמז לסיכון העצום במרוצת הדרך, אבל זה לפעם אחרת).
עסקה שנסגרה השבוע עשתה סוף סוף כבוד ל"רצפת הייצור" הנדל"נית: לקבלני הביצוע, שאחראים בפועל להקמת מגדלי הענק ברחבי הארץ.
היי ליפט, חברת מעליות המשא באתרי בנייה, רכשה את השליטה (75%) בחברת העגורנים סקיי ליין, תמורת 255 מיליון שקל. חברה שלא מכרה חלומות וצמיחה עתידית, אלא פעילות רווחית ארוכה ורציפה במשך שנים - את שנת 2025 סיימה סקיי ליין עם הכנסות של כ־172.4 מיליון שקל ורווח נקי של כ־21.5 מיליון שקל. מייסד סקיי ליין ברוך פרנס עשה אקזיט - בגיל 87.
בלתי מספיק: הקארמה על הקרקע בשכונת בבלי בת"א
הקריסה של מארגנת הקבוצות ענבל אור, לפני יותר מעשור, החלה בחלומות הגדולים לכבוש גם את תל אביב. עשרות מיליוני שקלים שאור שפכה על האופציה לרכוש קרקע בשכונת בבלי בתל אביב, כולל שיווק מסיבי ויקר של הדירות שקבוצת הרכישה "אור בבלי" תבנה (כביכול), היו המסמר האחרון בארון עצוב.
ולהבדיל, השבוע התברר שקארמה שלילית עדיין רובצת על הקרקע. אחרי ששריפה שפרצה במגדל לפני 3 שנים דחתה את האכלוס בעוד כמה שנים, היזמית - קבוצת בראשית של משפחת כוזהינוף - וקבלנית הביצוע, אלקטרה בנייה, החליטו כעת להמשיך לריב ביניהן בבתי המשפט. הראשונה תובעת עד מיליארד שקל, והשנייה הסתפקה בתביעה בסך 270 מיליון שקל.
משפחות "גבעת עמל", שהוויכוח על זכותם ההיסטורית בקרקע נמשך שנים בבתי משפט עד לפינויים, יראו פה ללא ספק כוח עליון.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
