בניגוד למנהלי השקעות אחרים שידעו מגיל צעיר שירצו לעסוק בשוק ההון, הבחירה של מיכאל בן יעקב, מנהל השקעות ואנליסט בפרופאונד בית השקעות, לא מובנת מאליה. המפגש הראשון שלו עם השוק התרחש בתחילת שנות ה־80 של המאה הקודמת, כשאביו, שכמו ישראלים רבים נכווה במשבר ויסות מניות הבנקים, אמר לבנו: "אני לא משחק בבורסה".
אלא שמיכאל החליט בכל זאת להיכנס לתחום "המוקצה". ועד היום לדבריו, "אני אומר לו 'אבא, אני לא משחק, זה השקעות', אבל בשביל הרבה אנשים מהדור שלו בורסה זה הימורים".
למרות אזהרת האב, בן יעקב נחשף לשוק ההון כשלמד כלכלה במסלול העתודה האקדמית; בהמשך כשלמד תואר שני בשירות הצבאי הוא נחשף לפרשת "הדיסקונטאים" (הרצת מניות ואג"ח ממשלתיות שהתפוצצה ב־1994), ודרכו המקצועית בשוק ההון החלה ב־1999, בשיא בועת הדוט.קום, רגע לפני הפיצוץ הגדול.
● המניה שצנחה היום ב-16% ואיבדה כבר למעלה ממיליארד שקל
● "משהו תמיד נשבר בסוף" - האזהרה משוק האג"ח
"הגעתי בשיא הבועה, ושם אתה לומד על בשרך שמחירים יכולים להיות לא רציונליים, וזה יכול להימשך זמן רב", הוא מספר. "ראיתי חברות שלא מרוויחות שקל והבנתי שאי אפשר להמציא מכפילים. לכן אי אפשר להשתמש במכפילי EBITDA - שאני קורא להם 'שמבידה' - כשחברה לא מרוויחה".
הוא כבר 27 שנים בשוק ההון, ואת רוב שנותיו עשה בשלושה בתי השקעות: תמיר פישמן, אחר כך 11 שנים בבית ההשקעות אנליסט ומזה 9 שנים הוא בפרופאונד.
במבט על תמונת המאקרו העולמית, בן יעקב מציין כי "האינפלציה בעולם מרימה ראש, ורואים היטב מה קורה בסקטור האנרגיה. התפוקה במצר הורמוז נפגעה והיא באזור ה־55%־60% ומצליחים לפצות רק על חלקה, כפי שמתבטא בקפיצה במחירי הנפט".
אבל זהו השינוי הקטן מבחינתו; המשמעותי יותר מתרחש בהמשך השרשרת: "בעולם הזיקוק יש קפיצת מדרגה במרווחים (הפער בין מחיר הנפט עצמו למחיר של התוצרים, נ"א) שייקח שנים לתקן, עקב הנזקים ממלחמת רוסיה־אוקראינה והפגיעות בבתי זיקוק במדינות ערב. לכן מרווחי הזיקוק הגבוהים לא הולכים לקטון משמעותית בשנתיים־שלוש הקרובות, וזה מתגלגל למחירי הדלק ולעלויות של החברות", הוא מציין.
לצד זאת בן יעקב סבור כי מחירי האנרגיה והפגיעות בתשתיות המסורתיות מובילים לשינוי בתפיסה: "פעם דיברו על אנרגיה מתחדשת מתוך רצון להיות ירוק; היום מבינים שזה עניין של ביטחון אנרגטי והקטנת התלות בדלקים פוסיליים. פגיעה בצינור נפט משביתה אספקה, בעוד שאנרגיה ירוקה היא מבוזרת ופחות חשופה בהיבט ביטחוני. הביקוש לחשמל הוא עצום, ומדינות מבינות שהן חייבות לבזר מקורות".
ובכל זאת הוא לא בטוח שהאינפלציה בעולם תמשיך להיות גבוהה לאורך זמן. "אינפלציה היא קצב שינוי במחירים ולא רמת מחירים גבוהה. ראינו מכה ראשונית והעלאות ריבית, אך צריך לבחון האם ייווצר אפקט דומינו שבו חברות החשופות לאינפלציה מעלות מחירים. בינתיים אני לא רואה כזה".
"הטיה ביתית" לישראל
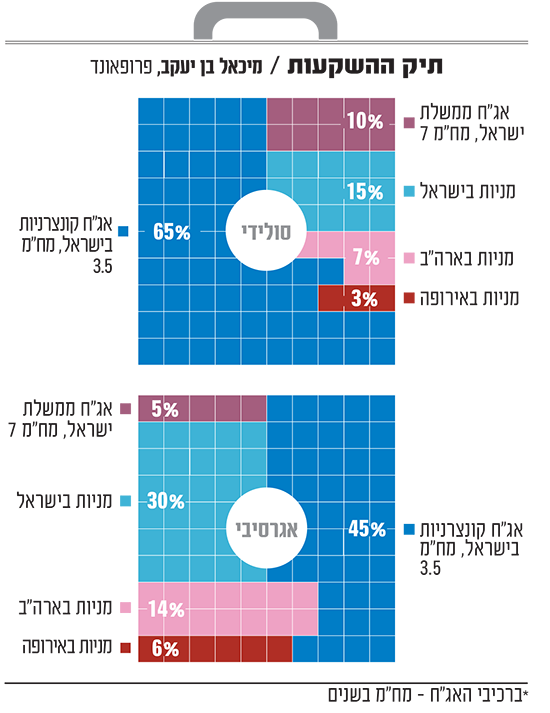
כשהוא מתבקש לבנות תיק עבור המשקיע הסולידי, בן יעקב ממליץ להקצות 75% מהתיק לאיגרות חוב ו־25% למניות. הוא מקצה 65% מהתיק לאג"ח קונצרניות בישראל במח"מ בינוני של 3.5 שנים, לצד 10% באג"ח ממשלת ישראל במח"מ ארוך של 7 שנים. בחלק המנייתי הוא מקצה 15% למניות בישראל, 7% למניות בארה"ב ו־3% למניות באירופה.
אולם עבור המשקיע האגרסיבי, התמהיל משתנה בחדות לחלוקה שווה של 50% באפיק האג"ח ו־50% במניות. רכיב החוב שלו מורכב מ־45% אג"ח קונצרניות מקומיות במח"מ 3.5 שנים ועוד 5% באג"ח ממשלת ישראל במח"מ 7. החלק המנייתי כולל 30% במניות בישראל, 14% במניות בארה"ב ו־6% במניות אירופיות.
את ההטיה לטובת השוק הישראלי ברכיב המנייתי, בן יעקב מסביר ב"הטיית ביתיות הנובעת מיתרון יחסי. אנחנו בפרופאונד מנתחים ומכירים את החברות המקומיות, הרגולציה והמיסוי כבר עשרות שנים. בחו"ל אין לנו יתרון, ולכן את החשיפה לארה"ב ואירופה אנחנו מבצעים באמצעות המדדים הגדולים כדי לייצר פיזור רחב".
לאורך השיחה, בן יעקב מקפיד לחזור שוב ושוב על המילים "טווח ארוך". זה חוזר כשהוא מפרט על הסקטורים המעניינים לדעתו. תחום שהוא מתלהב ממנו במיוחד ומהווה "החזקה מרכזית" של פרופאונד הוא, כאמור, האנרגיות המתחדשות, אף על פי שמניות התחום כבר עלו במאות אחוזים. לדבריו, "זה תחום עתיר צמיחה ברמות גבוהות שאני לא זוכר בעבר. חברות אמורות לשלש את הפעילות שלהן תוך שנים ספורות, זה מטורף.
"הסיבה היא הביקוש העולמי לחשמל והתמיכה הממשלתית. הפעם האחרונה שראיתי היקפי צמיחה כאלה הייתה בנדל"ן למגורים ב־2007. מי שהשקיע אז במניות הללו אמנם מחק בהתחלה את רוב הכסף, אבל מאז הוא עשה מאות ואולי אלפי אחוזים בהן".
באופן ספציפי הוא מעדיף חשיפה למניות של החברות הגדולות בענף, כמו אנלייט, דוראל ואנרג'יקס. "חברות קטנות שצומחות במהירות נאלצות לגייס הון ולדלל את בעלי המניות", הוא מסביר, "בעוד שלחברות הגדולות יש יתרון גודל, קשרים ענפים עם גופי מימון וגישה נוחה לשוקי החוב".
הזדמנות בתשתיות וביטוח
לצד האנרגיה, הוא רואה פוטנציאל משמעותי בתחום התשתיות. "ישראל עומדת בפני צורכי תשתית אדירים בהיקף של כטריליון שקל בעשור הקרוב, שהם כ־100 מיליארד שקל בשנה. בהקשר זה הוא מציין את מניית שפיר, בה מחזיקים בפרופאונד כבר תקופה ארוכה: "זו חברה שמנוהלת טוב, מפתחים אותה כל הזמן. היא גם הגדילה את כושר הייצור והיום מוכנים שם לקראת העלייה הגדולה מאוד בפרויקטי התשתיות".
לבסוף, בן יעקב ממליץ על מניות הפיננסים, כשלצד היציבות המסורתית של הבנקים הוא מזהה הזדמנות גם בחברות הביטוח, הודות לטכנולוגיה, הגם שהללו כבר זינקו במאות אחוזים: "מהפכת AI נמצאת רק בראשיתה, ואנו נראה את ההשפעה בענף הפיננסים בצורה מאוד מהותית, הן בהתייעלות וחיסכון בזמני טיפול והן בהיבטי חיתום, החברות הללו נמצאות לפני פריחה אדירה בעשור הקרוב".
"חברה שאנו מאמינים בה מאוד היא ליברה. זו חברה צעירה שמנוהלת יוצא מן הכלל ע"י המנכ"לית אתי אלישקוב. היא כל כך יעילה שהיא מרוויחה מצוין וזה כשעדיין המנוע של ההשקעות לא עובד (מאחר ומדובר בחברה קטנה עדיין, נ"א). היום רבע מהטיפול בתביעות שם נעשה ע"י בוטים".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
